【SMM分析】印尼钢厂BF-BOF常规检修: 生产影响有限,价格走势另有驱动因素
 微信
 新浪微博

一家采用高炉-转炉(BF-BOF)工艺的印尼长流程钢厂,正准备对其高炉-转炉综合体的热风炉进行例行停产检修,预计检修时长约10天,时间窗口为9月下旬至10月初,最早可能于9月22日开始。由于此次检修提前较早对外披露,且属于计划性/预防性检修范畴,评估认为其对生产和供应的直接影响有限:该钢厂已有充足时间建立安全库存水平,并提前将检修计划告知客户。
尽管如此,方坯价格仍出现上涨,评估认为这主要归因于其他因素,例如中国产品价格上涨、焦煤成本走高,以及厄尔尼诺现象引发的物流风险。检修本身并不足以充分解释此轮价格变动,原因在于检修是可预见的,而上述其他因素则具有较强的不确定性。
展望后市,SMM认为该钢厂借检修概念进一步推涨价格的空间将受到两大因素制约:其一,作为整个东南亚市场价格锚点的中国出口价格并未上涨;其二,印尼国内需求疲软,买家缺乏追高采购的动力。整体来看,在进入此次检修窗口期之际,市场情绪最贴切的概括是:买家对当前价格水平存在抵触。
一、检修分类与设备关键性:高炉-转炉位居风险等级金字塔顶端
检修类型:计划性准备 vs. 非计划性风险
钢厂检修与其他行业的工业检修相比,最主要的区别在于所涉及的极端高温环境——高炉(BF)炉缸平均温度约在1,500°C至1,650°C之间,转炉(BOF)所承受的热负荷同样极为严苛,平均可达1,650°C至1,700°C。这使得钢厂对冷却系统和耐火材料的检查要求,比大多数其他重工业行业都更为严格。不过,从检修类别来看,钢厂检修依然遵循与其他流程工业相同的总体框架:
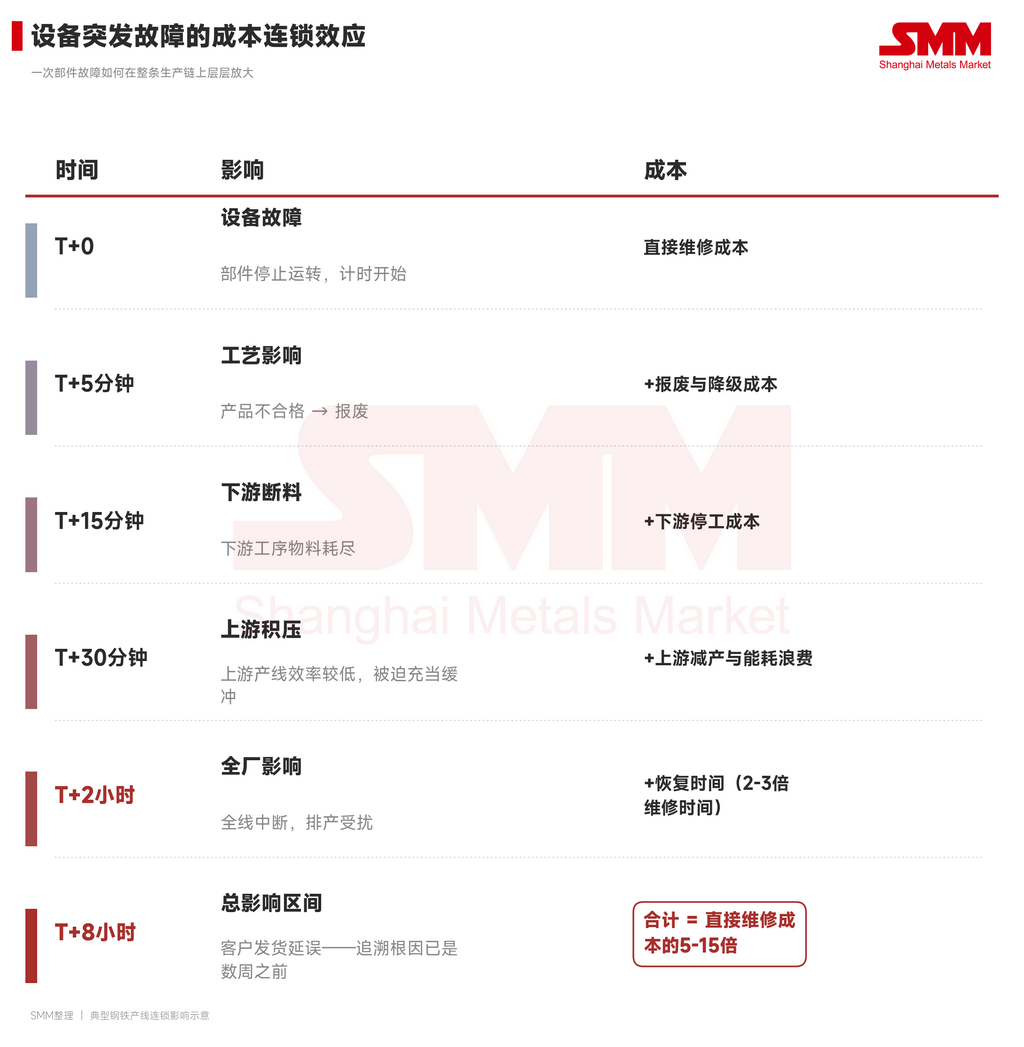
非计划性检修(Unplanned Maintenance)
风险等级较高的类别:此类故障往往毫无预警地发生,通常源于未被察觉的机械问题,可能导致生产全面停摆。以下为历史上曾陆续出现的可能故障类型。
计划性检修(Planned Maintenance)
风险等级较低的类别,因为运营方能够提前获知检修安排并留出准备时间。这包括:
- 预防性检修(Preventive)——按固定时间周期安排的检修,目的是在故障发生前进行预防。
- 预测性检修(Predictive)——依据传感器数据和异常检测结果触发,而非按固定日历安排;更加数据驱动,通常能更有效地防止发生更大规模的故障。
- 修复性检修(Corrective)——在发生重大故障之后进行的检修,目的是使设备恢复正常运行功能。
设备关键性: 为何高炉-转炉的重要性高于连铸与轧制环节
温度暴露程度,是贯穿钢厂设备关键性评估的共同主线。高炉-转炉(BF-BOF)属于最关键的资产类别,因为其处于整个流程中热负荷最高的环节,同时也是整条钢铁价值链的上游基础——没有它,下游任何环节都将无料可产、无货可售。连铸机与热轧/冷轧机组则属于影响较大但相对次要的环节。这些设备将半成品钢材转化为可销售的成品或半成品,但如果高炉-转炉正常运行、而连铸或轧制环节停产,钢厂仍可产出可销售的产品(例如方坯或板坯);反之则不成立。一旦高炉-转炉停产,连铸和轧制环节将无原料可加工。
二、检修时间表确认: 一次提前预告的常规停产检修
根据市场沟通信息,此次检修在实际停产日期之前已较早对外披露,该钢厂也已表态称已做好准备,预计此次检修不会对其正常订单交付能力造成实质性干扰。这与计划性/预防性检修的特征相符,而非针对已知故障的被动应对。
- 范围: 高炉-转炉综合体将停产。
- 时长: 约10天。
- 窗口期: 2026年9月下旬至10月初。
- 最早可能开始时间: 2026年9月22日。
三、生产基础: 工艺技术与产品结构
高炉-转炉工艺: 铁矿石经两道上游工序转化为粗钢
该钢厂在整个生产链条中采用高炉-转炉工艺:高炉将铁矿石转化为生铁(炼铁环节),转炉再将生铁转化为粗钢(炼钢环节)。这两道工序均属于不可或缺的上游环节——一旦高炉-转炉产出中断,下游半成品生产也将随之停摆。
产品结构: 长材约占年产能的一半
钢厂在生产安排上通常具备较强的灵活性,会将产量向需求较强的品种倾斜,而非固守固定配额。粗钢产能约为700万吨/年——这是原钢产出的上限,具体如何分配到下游品种则视情况而定。在此产能范围内,方坯产量最高可达约450万吨/年,板坯最高可达约250万吨/年。再往下游延伸,该钢厂还生产盘条(约50万吨/年)、热轧卷板(200万至450万吨/年,视分配情况而定)、螺纹钢(约100万吨/年)及其他品种。上述产品大多最终流向建筑行业——建筑业至今仍是印尼钢材需求最大的来源之。
四、价格走势: 方坯价格上涨15美元/吨,但主要驱动力并非此次检修
方坯价格在检修消息传出后最高上涨15美元/吨,由2026年8月27日的470美元/吨(出厂价,EXW)上涨至2026年9月14日的最高485美元/吨(出厂价,EXW)。
评估认为,此轮涨价与检修消息本身的关联度较为有限,更主要的驱动因素在于:
- 中国产品价格上涨,而中国价格正是整个东南亚区域定价的锚点。中国方坯价格本身已从2026年8月27日的468美元/吨(离岸价,FOB)上涨至2026年9月10日的最高477美元/吨(出厂价,EXW)。
- 焦煤成本走高,推升了所有高炉-转炉生产商的原料成本。吕梁焦煤现货价格已从2026年8月26日的1,980美元/吨,上涨至2026年9月10日的2,490美元/吨;以及
- 厄尔尼诺相关风险。根据印尼气象、气候与地球物理局(BMKG)的数据,9月份预计将是本轮厄尔尼诺现象的峰值阶段,降雨量预计在0-150毫米区间。根据美国国家海洋和大气管理局(NOAA)的数据,过去一个月厄尔尼诺现象进一步增强,赤道太平洋东部海表温度异常已超过+3.0°C。太平洋中部至东部对流和降雨活动持续增强,而印尼本地的降雨异常则受到抑制。
此处所强调的关键区别在于可预测性:检修活动是已知且可预见的,而中国产品价格上涨、焦煤成本走高以及厄尔尼诺现象等因素则具有动态性、难以预测——这使得后者成为解释近期价格变动更为合理的原因。
五、印尼国内供应影响: 发挥作用的是库存与提前通知,而非价格
任何一次检修事件都存在一定程度的国内供应中断风险。钢厂通常有三种手段可用于管理这一风险:(1)动用安全库存,以避免出现供应缺口;(2)提前充分通知客户,使其能够相应调整物流安排;(3)通过提价来抑制需求,以应对可用供应趋紧的局面。
评估认为,此次停产将主要通过上述(1)、(2)两种方式产生影响,原因有二。其一,由于此次检修属于常规且提前计划的检修,钢厂已有充分时间建立起足够的库存储备。其二,当前需求本已疲软——市场普遍认为价格偏高,买家囤货意愿极低,订单量本身的宽松也相当于形成了一层天然的供应缓冲。综合来看,此次停产实际带来的供应风险处于较低水平。
六、市场情绪与展望: 生产影响有限,市场情绪整体清淡
此次检修事件对市场的实际影响被认为是极小甚至可以忽略不计:该钢厂预计在整个停产窗口期内仍能维持正常订单交付,更广泛的市场也并未表现出即将出现重大供应中断的反应。若以约700万吨/年的粗钢产能估算,此次检修可能影响约19万至19.5万吨的产量,但由于当前需求本身也十分疲弱,因此实际上并未对市场造成明显冲击。
即便在需求疲弱的背景下,这一点也得到了印证——尽管不排除受到其他因素影响的可能性,但目前交货期已经排至2026年12月甚至2027年1月,原因是11月的订单已被视为"已排满"。话虽如此,也不能排除该钢厂借检修概念作为掩护,叠加其他利多成本叙事(如煤炭成本、旱涝导致的物流风险等)进一步尝试推涨价格的可能。但这一策略更为根本的制约在于结构性因素:作为整个东南亚区域价格主要制定者的中国,其出口价格并未上调,这限制了单一印尼钢厂能够独立推涨价格的空间。与此同时,在此前两周价格出现异常大幅波动之后,买家的抵触情绪进一步增强,目前钢厂报价与买家询价之间的谈判价差约为5至10美元/吨。
总体而言,当前市场情绪较为清淡:无论是来自印尼政府项目还是民营项目的需求均维持疲软;由于缺乏实质性的需求支撑,买家在成交上并未感到明显压力;而当前价格水平也已被普遍认为偏高。即便钢厂试图借助检修窗口期作为提价工具,若没有需求端的实质性改善,也没有来自中国方面的相应联动上涨,此类涨价能够维持的空间也将十分有限。
需要关注的关键指标
- 该钢厂是否确认9月22日的检修开始时间,抑或检修窗口将推迟至10月。
- 检修窗口期内,任何报价调整是否超出当前买家所抵触的5–10美元/吨的价差区间。
- 中国出口报价的走势,这将决定该钢厂实际拥有多大的提价空间。
- 焦煤价格走势,以及厄尔尼诺现象引发的物流中断是否出现增量变化——这些是独立于本次检修事件之外、更可能主导近期价格走势的因素。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved

掌上有色

掌上有色下载

关注SMM

微信扫一扫关注

扫码进群
扫一扫添加群主
进微信群领福利

在线客服

微信扫一扫

客服热线
 021-31330333
服务时间:工作日9:00-18:00

返回顶部