【SMM分析】2026-27财年上半年印度钢铁需求超过国内产量
 微信
 新浪微博

I. 概览
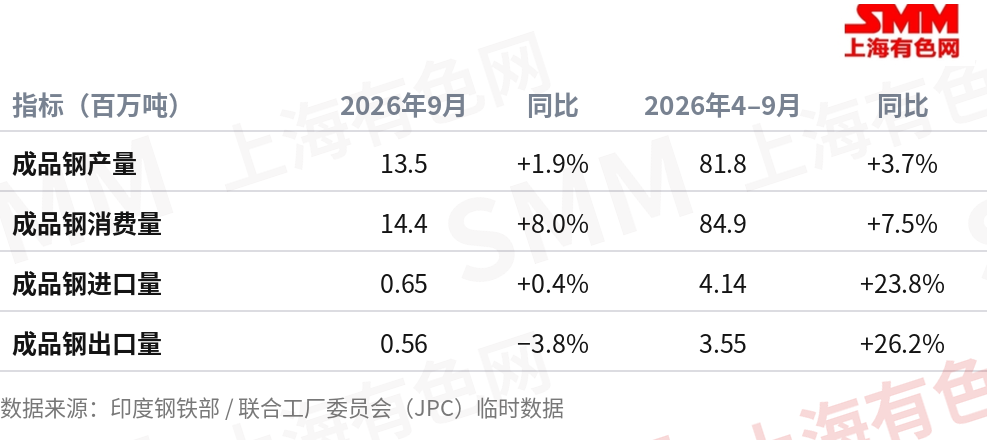
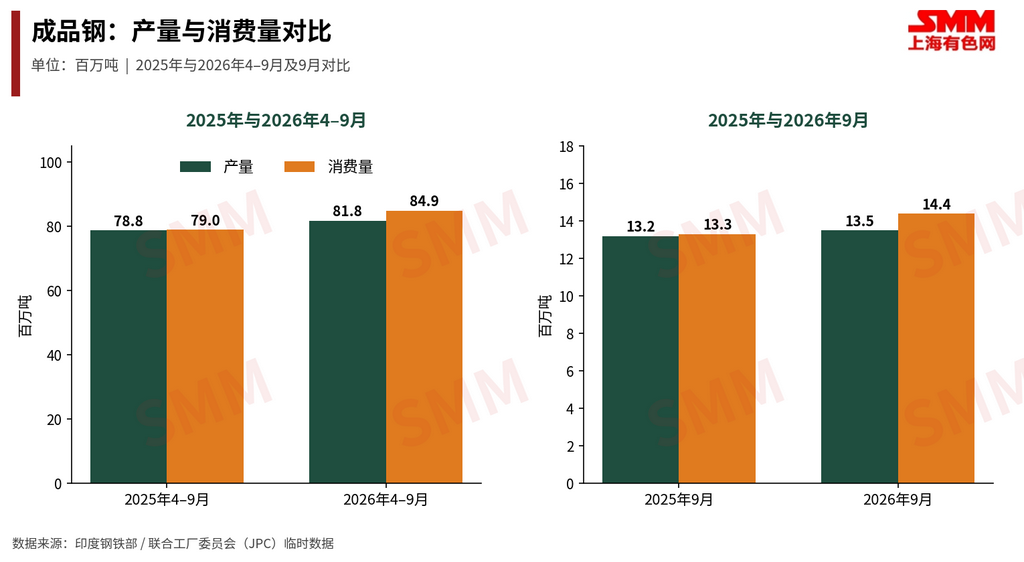
2026年4月至9月期间,印度成品钢市场持续受需求驱动,消费增速超过国内产量增速。成品钢消费量同比增长7.5%,达到8490万吨;产量则增长3.7%,达到8180万吨。
在建筑、基础设施和制造业需求的推动下,2026年4月至9月期间,印度成品钢消费量继续保持强劲增长。这表明国内产量的增长速度未能完全跟上钢材需求的增长步伐。
在建筑、基础设施和制造业需求的推动下,2026年4月至9月期间,印度成品钢消费量继续保持强劲增长。这表明国内产量的增长速度未能完全跟上钢材需求的增长步伐。
消费量同比增长7.5%,达到8490万吨;相比之下,产量同比增长3.7%,为8180万吨。由于需求增速超过国内产量增速,消费与产量之间的缺口扩大至310万吨。0.59万吨的净进口量仅填补了该缺口不到五分之一的份额,这意味着整个产业链上的库存减少了约250万吨。
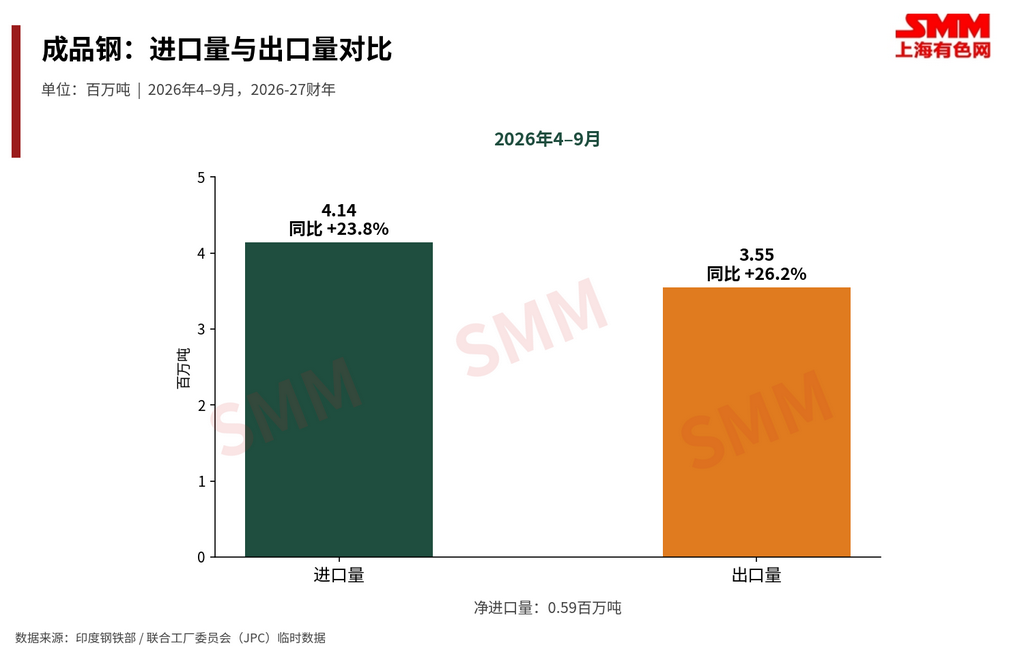
进口增加也反映出相对于国内供应而言,需求更为强劲。4月至9月期间,成品钢进口量同比增长23.8%,达到414万吨,显示出在消费增速超过产量增速的情况下,海外资源继续补充着国内供应。出口量增长更为迅速,同比上升26.2%至355万吨,这在很大程度上是由于上年同期基数较低(281万吨)所致。即便如此,进口量仍比出口量高出约59万吨。
市场概况
2026-27财年上半年的主要趋势是钢铁需求增长快于国内产量增长。印度钢铁部指出,近期消费增长主要受建筑、基础设施及制造业等终端需求领域的推动,而国内产量增速相对较缓。尽管钢铁进口总量大幅增长23.8%至414万吨,但出口增速更快(增长26.2%至355万吨),导致净贸易量对供应的补充作用有限。净进口量从上年同期的54万吨微升至59万吨,仅填补了消费与产量之间310万吨缺口的不到五分之一。这意味着约250万吨的缺口通过消耗库存来弥补。
总体而言,市场需求端表现积极,但由于消费增速超过产量增速,供需缺口有所扩大。
9月:需求端表现依然强劲
9月数据显示出类似的态势,但供需之间的分化更为明显。
- 产量:1350万吨,同比增长1.9%。产量增幅相对缓慢,主要反映了铁水产量基本持平,从而限制了“高炉-转炉”(BF-BOF)工艺路线的产量增长。
- 消费量:1440万吨,同比增长8.0%。消费量的大幅增长表明需求端持续强劲。
- 进口量:65万吨,同比基本持平(微增0.4%)。尽管9月进口量持平,但累计进口量同比增长23.8%,达到414万吨,显示出进口在2026-27财年上半年发挥了更为显著的作用。
- 出口量:56万吨,9月同比下降3.8%。然而,4月至9月的出口总量仍同比增长26.2%,达到355万吨,表明9月的下滑并未改变整体出口增长的趋势。
净进口
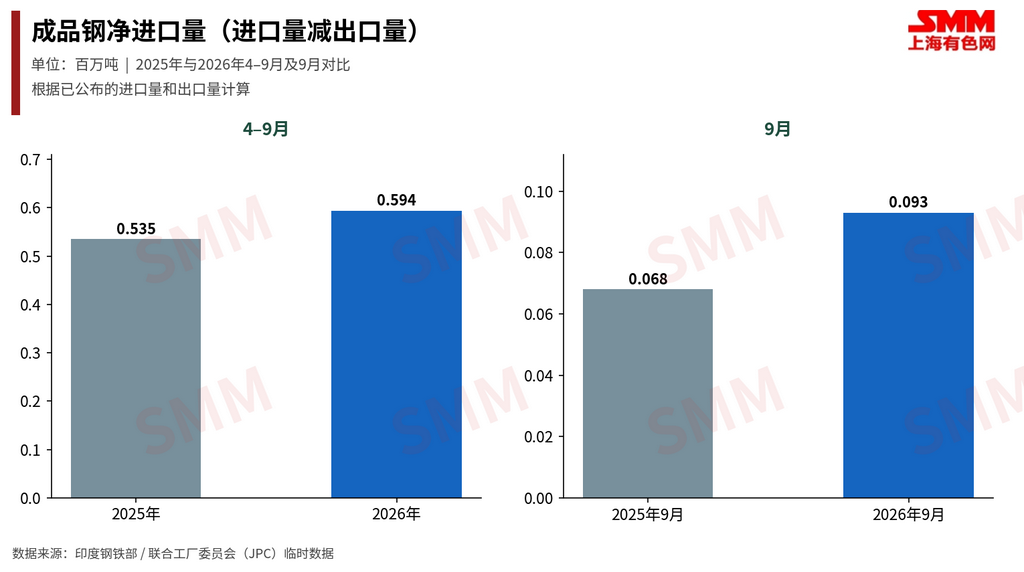
印度继续保持成品钢净进口国地位。4月至9月净进口量为59万吨(上年同期为54万吨),其中9月净进口量为9.3万吨(上年同期为6.8万吨)。这六个月期间,净进口量仅占消费量的约0.7%(9月为0.6%),且仅弥补了310万吨供需缺口中不到五分之一的份额。
II. 粗钢、铁水与钢材
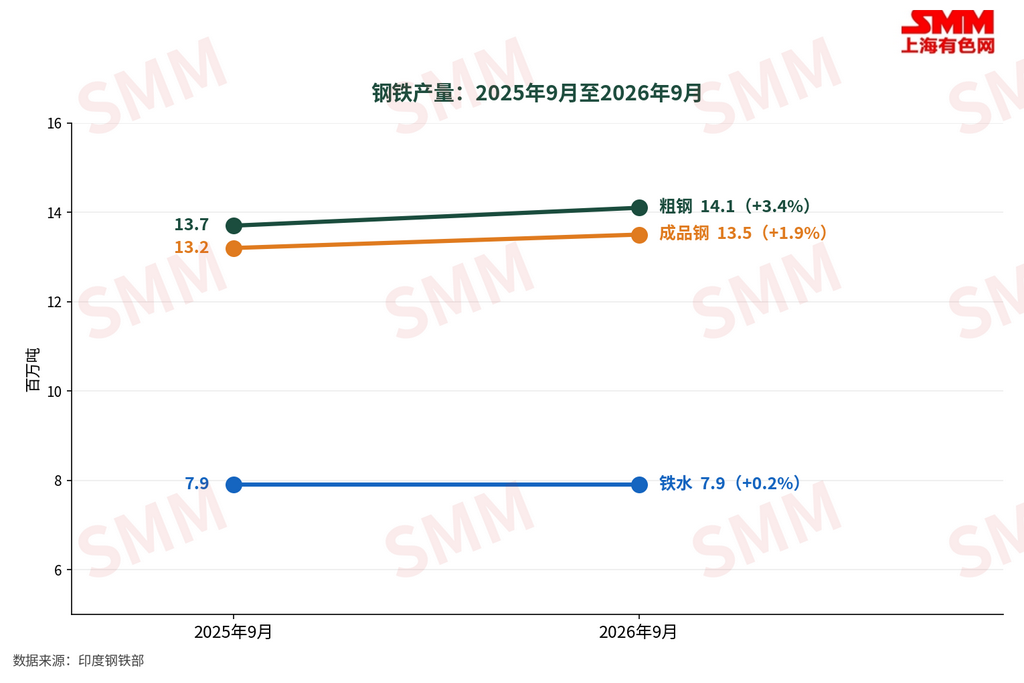
2026年9月钢铁产量有所增长,但增幅温和。粗钢产量同比增长3.4%,达到1410万吨(8月增幅为4.6%)。钢材产量增长1.9%,达到1350万吨(8月增幅为3.2%)。铁水产量基本持平,仅增长0.2%,为790万吨(8月增幅为3.5%)。
- 铁水是主要制约因素——粗钢产量增长3.4%,而铁水产量仅增长0.2%,这表明增长主要来自非铁水冶炼工艺。铁水产量维持在790万吨,与去年同期持平。排名前七的企业集团贡献了4月至9月期间93%的铁水产量(4830万吨中的4480万吨),因此,少数大型钢厂的产量放缓可能会拖累整体产量。
- 印度NMDC公司4月至9月期间提高铁矿石产量——NMDC公司9月产量同比增长8%,从去年同期的375万吨增至404万吨;4月至9月期间产量同比增长约23%,从2220万吨增至2730万吨。由于NMDC仅为众多供应商之一,其生产趋势虽能反映供应状况,但并不能代表整个印度市场.
- 废钢和海绵铁成本上升——废钢和海绵铁是感应炉和电弧炉炼钢厂的主要金属原料;4月至8月期间,这两种工艺合计占钢铁总产量的约56%(分别为38.9%和17.2%)。这两种原材料价格上涨推高了生产成本。鉴于铁水产量基本持平,这些炼钢工艺在满足钢铁需求方面可能仍将发挥重要作用,从而支撑对废钢和海绵铁的需求。然而,钢厂面临利润率压力,正试图转嫁成本上涨的负担,而买家对价格依然敏感。
- 9月钢材产量增速落后于粗钢——钢材产量增长1.9%,而粗钢产量增长3.4%。然而,在4月至9月期间,成品钢材的增长速度较快(3.7%对2.9%)。现有数据无法解释9月份出现的这一差距.
III. 生产商、地区与邦
有关地区、邦及海绵铁的数据统计截至8月;而企业层面的粗钢、钢材及铁水数据,以及整体产量与消费总量数据,则统计至9月。
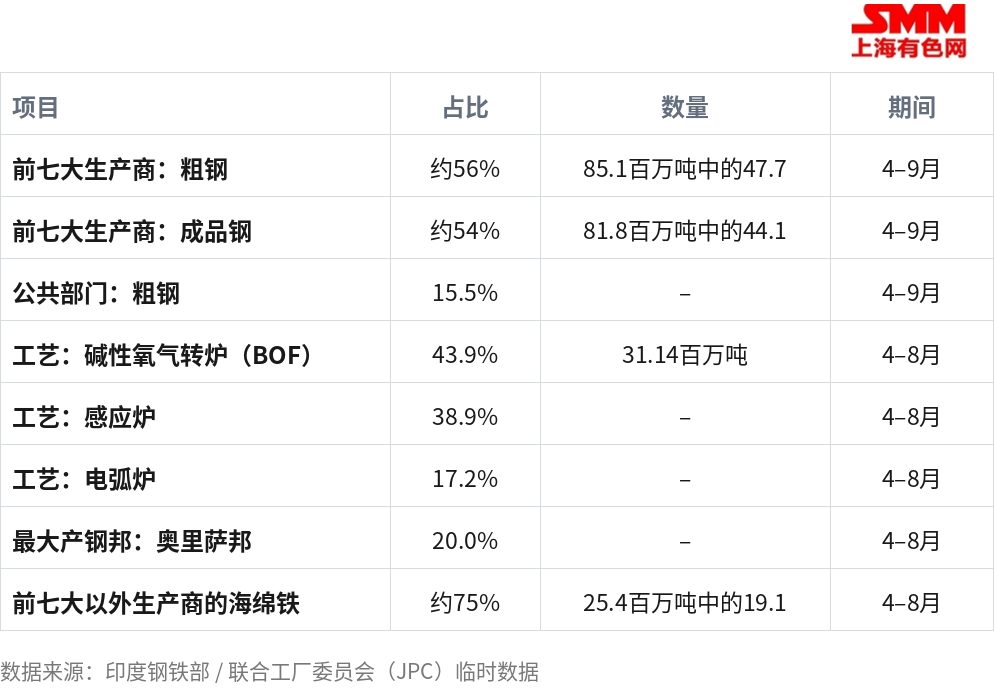
鉴于小型生产商占据了海绵铁产量的大部分,海绵铁产量的增长缓慢对它们而言可能影响更为显著。
IV. 钢铁价格
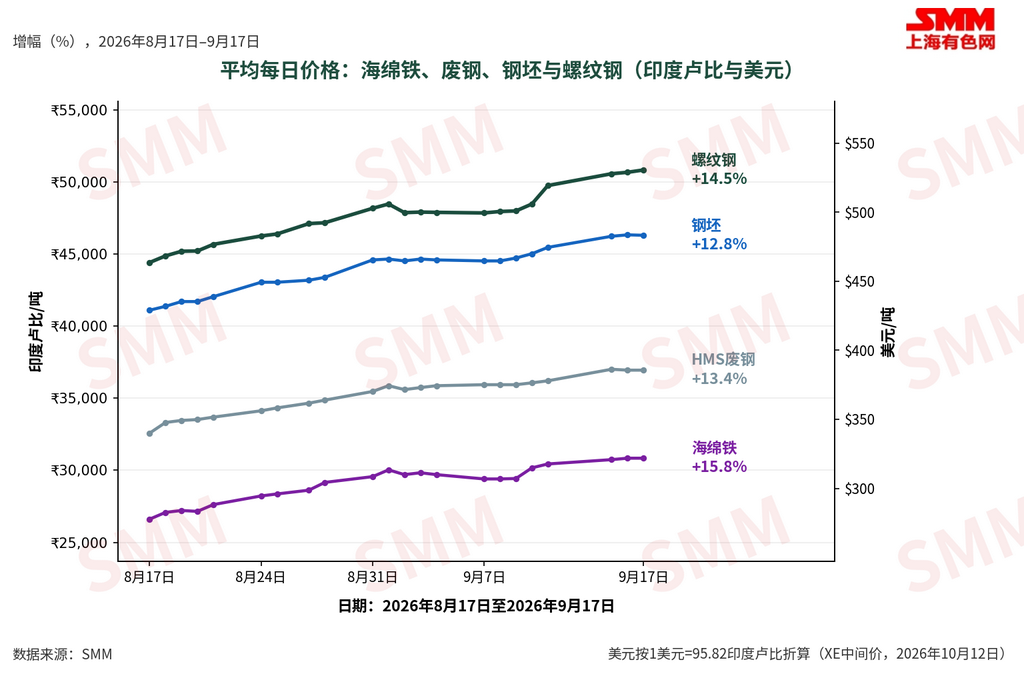
8月17日至9月17日期间,整个钢铁产业链的价格均有所上涨,其中废钢、海绵铁、钢坯和螺纹钢的价格涨幅在12.8%至15.8%之间。海绵铁涨幅最大,达15.8%;钢坯涨幅最小,为12.8%。
按 95.82 印度卢比/美元的单一参考汇率(XE,2026年10月12日)计算,螺纹钢价格从 8 月 17 日的 464 美元/吨(44,420 印度卢比/吨)上涨至 9 月 17 日的 529 美元/吨(50,675 印度卢比/吨)。
价格上涨的主要驱动因素
- 原材料成本上升:废钢和海绵铁价格率先上涨,推高了再生钢厂的生产成本。因此,钢坯和螺纹钢生产商面临提价压力,以维持利润率。
- 供应趋紧:钢铁消费增速超过了生产增速,而铁水产量仅小幅增长。这导致部分原材料和钢材供应相对紧张,为卖家维持高价提供了支撑。
- 限电与生产中断:部分产钢地区的电力短缺影响了高炉和轧钢厂的运营。开工率下降减少了现货供应,从而为价格提供了短期支撑。
- 季风季后的需求回升:随着季风季节结束,建筑和基础设施建设活动开始好转。这带动了采购意愿回升(尤其是螺纹钢),尽管买家在高价位下仍持谨慎态度。
- 补库:部分贸易商和终端用户已开始在建筑施工旺季到来前进行补库,但规模有限。采购活动主要基于实际需求,而非激进囤货,因为买家对高价位较为敏感。
- 生产商报价上调:原材料和运营成本的上升促使钢厂上调报价。当生产商和贸易商预判供应有限时,降价意愿也会降低,从而支撑了整体市场。
- 螺纹钢需求提供额外支撑:在近期价格上涨期间,螺纹钢价格的涨幅超过了钢坯。这表明价格上涨并非仅仅由生产成本上升驱动;下游需求改善和成品钢供应趋紧也起到了推动作用。
V. 官方价格:9月与8月均值对比
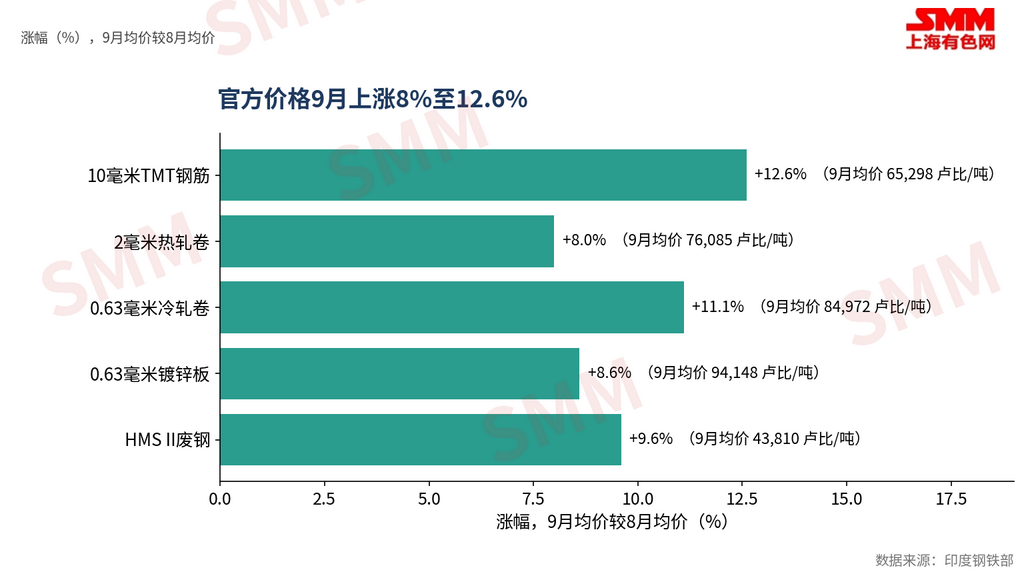
钢铁部发布的官方价格系列(基于德里、孟买、加尔各答和钦奈四个城市的含商品及服务税(GST)月度平均价格)显示,涨幅相对较小,在8.0%至12.6%之间。这种差异源于该数据采用的是月度均值,而非特定时点间的价格对比。上述钢材价格均包含商品及服务税(GST)。
VI. 展望
10月份印度钢铁市场或将继续获得支撑,随着季风季过后建筑与基础设施建设活动的改善,钢铁消费有望保持稳健态势。然而,为满足消费需求,国内产量可能需要进一步提升,尤其是考虑到9月份铁水产量几乎持平。若产量未能回升,供应相对偏紧的局面或将继续支撑国内钢价。进口也将是关键影响因素:进口增加有助于改善国内供应并抑制价格上涨,而出口减少也可能产生类似效应。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved

掌上有色

掌上有色下载

关注SMM

微信扫一扫关注

扫码进群
扫一扫添加群主
进微信群领福利

在线客服

微信扫一扫

客服热线
 021-31330333
服务时间:工作日9:00-18:00

返回顶部