【SMM分析】黑海断链:当“发不出去”取代“产不出来”,全球钢铁贸易流被重新画了一遍
 微信
 新浪微博

2026年7月下旬以来,黑海两岸的钢铁供应链在一个月内同时失效:乌克兰三家主流钢厂先后因袭击停产,8月粗钢产量同比腰斩逾五成;俄罗斯黑海板坯发运自8月初起全面停摆,新罗西斯克接连遭袭、班轮巨头暂停订舱。真正切断贸易流的并不只是产能损失,而是运费与战险——黑海至土耳其钢坯运费从25—35美元/吨一路报到60—70美元/吨且无实际成交,已高于两地价差本身。结果是土耳其把半成品采购盘转向亚洲与陆运,欧洲则在配额、CBAM与“熔炼浇铸”三重门下加速与乌克兰供应脱钩。
一、一个月,黑海两岸同时失去“发得出去”的能力
乌克兰侧的冲击集中在钢厂本体。据乌克兰钢铁工业联合会(Ukrmetalurgprom)数据,Metinvest旗下扎波罗热钢厂(Zaporizhstal)在8月11日与8月27日两次弹道导弹袭击后完全停产,该厂停产前当月仅产出4.62万吨;公司确认袭击造成7人死亡、21人受伤,焦化、高炉及能源单元严重受损,复产时间表尚未给出。该厂年产能为生铁400万吨、热轧360万吨、冷轧120万吨,生铁主要销往美国,板材则以欧洲为主要出口方向。
8月16日,乌克兰最大钢企安赛乐米塔尔克里沃罗格(ArcelorMittal Kryvyi Rih)遭袭,2人死亡、14人受伤,能源供应与高炉相关设施受损,部分工序被迫停止。9月5日,卡缅斯克钢厂(Kametstal)关键生产设施及基础设施在弹道打击中受损,同样全面停产。
产量数据已经兑现了这一冲击。乌克兰8月粗钢产量27.7万吨,同比下降57.3%、环比下降39.4%;生铁25.71万吨,同比下降65.6%;钢材26.95万吨,同比下降57.4%。1—8月累计粗钢430万吨,同比下降12.5%;生铁435万吨,同比下降14.8%;钢材359万吨,同比下降15.6%。换言之,前七个月的两位数降幅,在8月一个月里被放大成了腰斩。
原料端同样被掐住。自7月23日起商船停止在大敖德萨港区靠泊;7月28日 Ferrexpo 确认一艘船只遭无人机袭击,公司称在可预见的时间内无法恢复发运,18.9万吨球团滞压在库、货值约2000万美元;8月3日波尔塔瓦选矿厂因营运资金缺口停产,南方选矿厂同步停车;Metinvest 预计8月采掘量下降约30%。乌克兰年出口铁矿石约3300万吨,其中约六成走海运,海上通道受阻直接威胁每月约100万吨发运量,对应月度出口收入损失6000万—7000万美元。
俄罗斯侧的问题不在钢厂,而在港口与船。8月12日乌克兰无人机袭击新罗西斯克粮食码头,造成3人死亡;8月14日日均处理约70万桶原油的 Sheskharis 码头因无人机警报停止装船;8月下旬图阿普谢遭袭触发不可抗力。8月26日,MSC在其 MSC ULSAN III轮遇袭后宣布即刻暂停新罗西斯克的新订舱,仅保留圣彼得堡等其他俄罗斯港口服务;9月9日新罗西斯克再度遭无人机袭击。据SMM,俄罗斯黑海板坯发运自8月初起完全停摆,大量资源滞港,波罗的海通道亦遭无人机袭扰。
值得注意的是,俄罗斯钢铁业本身已在收缩。2025年俄粗钢产量6700万吨,较2021年下降12%;2026年一季度1560万吨,同比下降10.4%,为15年低点;国内钢材消费2025年下降14%、2026年初再降15%。MMK 2025年录得149亿卢布净亏损、产能利用率降至60%;Severstal 利润降至五分之一、自由现金流为负305亿卢布。港口中断,是在一个本已产能利用率不足的体系上再加一道闸。
二、真正切断贸易流的是可保性,不是产量
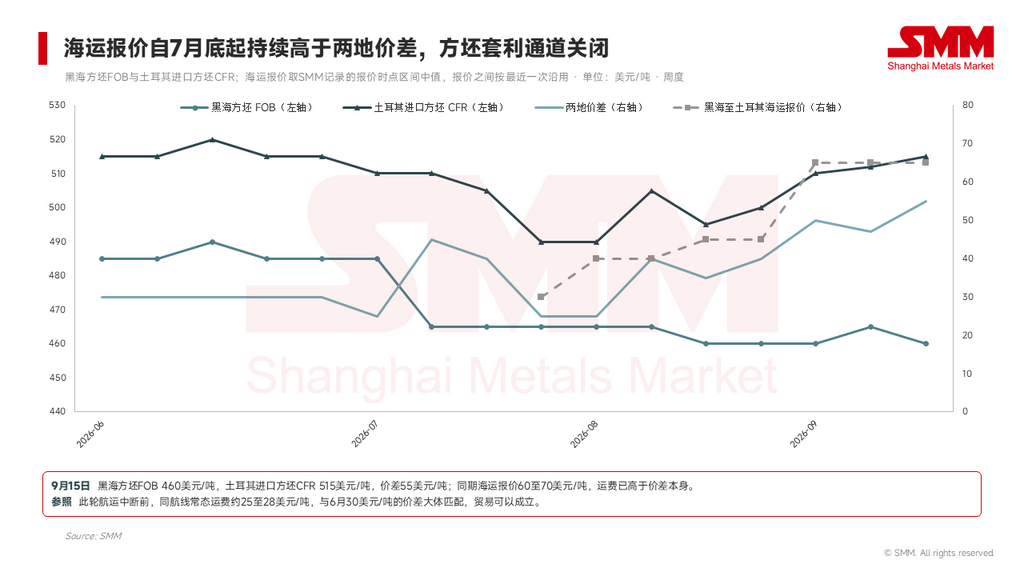
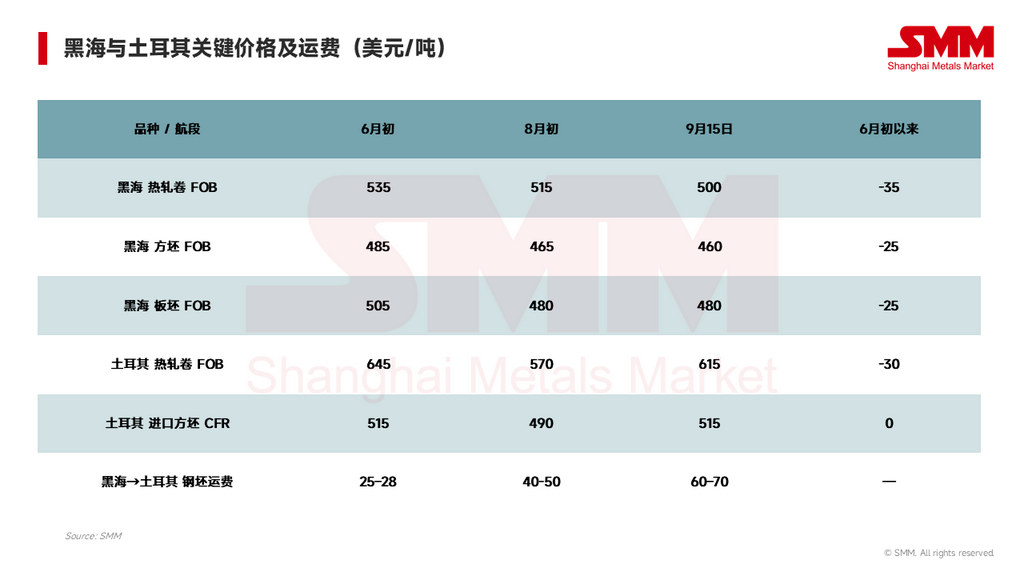
把黑海出口按下暂停键的,是战争险而非炮弹。7月30日,SMM在国际钢市日报中记录了这一转折点:俄罗斯再保险公司取消战险,叠加多艘商船遇袭沉没或受损,船东以不可抗力停航,黑海至土耳其钢坯运费攀升至25—35美元/吨,保费飙升至10—15美元/吨。此后运费逐周抬升——8月5日约40美元/吨,8月19日约45美元/吨,至9月4日当周已报60—70美元/吨,且录不到实际成交。作为对照,此轮中断前同航线的常态运费约25—28美元/吨。
运费失控的后果,可以用一道算术看清。截至9月15日,SMM黑海方坯FOB报460美元/吨,土耳其进口方坯到岸价515美元/吨CFR,两者价差55美元/吨;而黑海至土耳其的运费报价已达60—70美元/吨。也就是说,即便俄罗斯钢厂把FOB价压到底,货物运抵土耳其的全成本也已高于当地买家愿意支付的到岸价。这就是“报得出、发不出”的定价机制:不是没有买家,而是航段本身吃掉了全部价差。
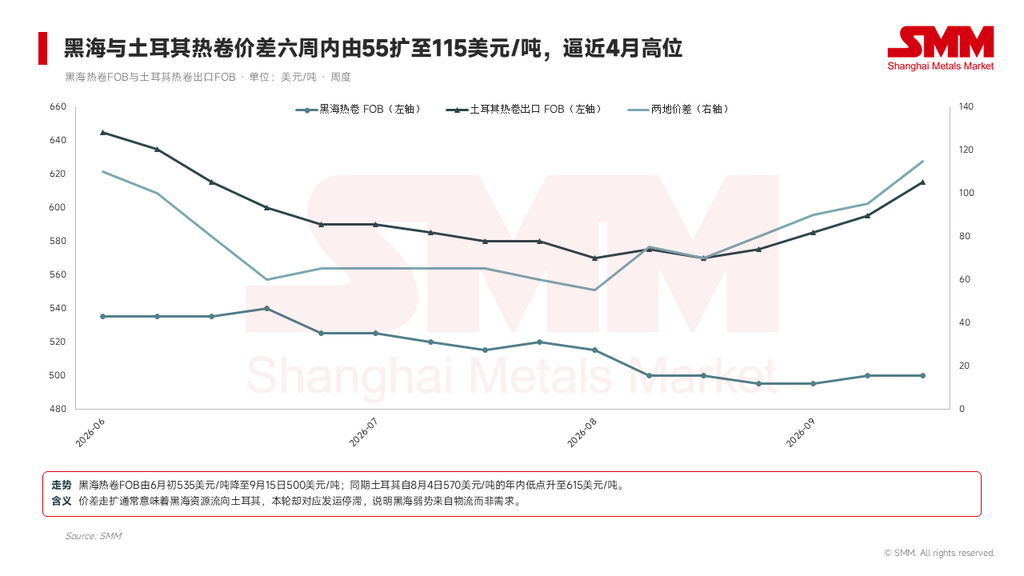
板材端的裂口更宽。黑海热轧卷FOB自6月初的535美元/吨回落至8月下旬的495美元/吨,9月4日起小幅修复至500美元/吨;同期土耳其热轧卷出口价却从8月初的570美元/吨FOB年内低点连续上行至9月15日的615美元/吨FOB,内贸出厂价同步由580美元/吨EXW升至610美元/吨EXW。两地价差自8月4日55美元/吨的年内低点在六周内翻倍至9月15日的115美元/吨,逼近4月130美元/吨的高位。历史上黑海资源正是靠这一价差流入土耳其与地中海,如今价差越大、货反而越走不动——这是判断当前行情性质的关键:黑海的弱势是物流性的,而非需求性的。
板坯是唯一逆势走强的品种。SMM黑海板坯FOB在7月中旬至8月底持续下探至470美元/吨后,于9月连续两周回升至9月15日的480美元/吨。在发运完全停摆、买方无法提货的背景下,报价上行反映的是可供货源的稀缺溢价,而非成交改善。
三、贸易流向的三次转向:本土、亚洲、陆运
土耳其是黑海断供的第一承接方,也是全球半成品贸易流重构的枢纽。
第一转向是本土替代。7月30日,在黑海发运瘫痪、保费飙升的同时,卡拉比克(Kardemir)将钢坯报价上调10美元/吨至525—530美元/吨EXW,随后成交约10万吨。这是断供传导到本地定价的第一笔实证。
第二转向是亚洲半成品。8月19日,SMM记录伊兹密尔一家钢厂采购5万吨进口钢坯,另一家型钢生产商订购约5万吨中国钢坯,土耳其进口钢坯评估价当时为495—500美元/吨CFR,而印尼钢坯报480美元/吨。此后这一采购潮持续放量。海关数据显示,2026年1—7月中国钢材及钢坯累计出口约7715万吨,同比增长2.2%,但总量增长几乎全部由钢坯拉动:钢坯累计出口1212万吨,同比增加464万吨、增幅62.1%,是唯一增量超过400万吨的品种。同期中国对土耳其的成品钢材出口实际回落了6%(降至289万吨),这进一步印证了土耳其当下从亚洲大举采购的是前端坯料,而非直接冲击其本土压延产能的成品卷板。
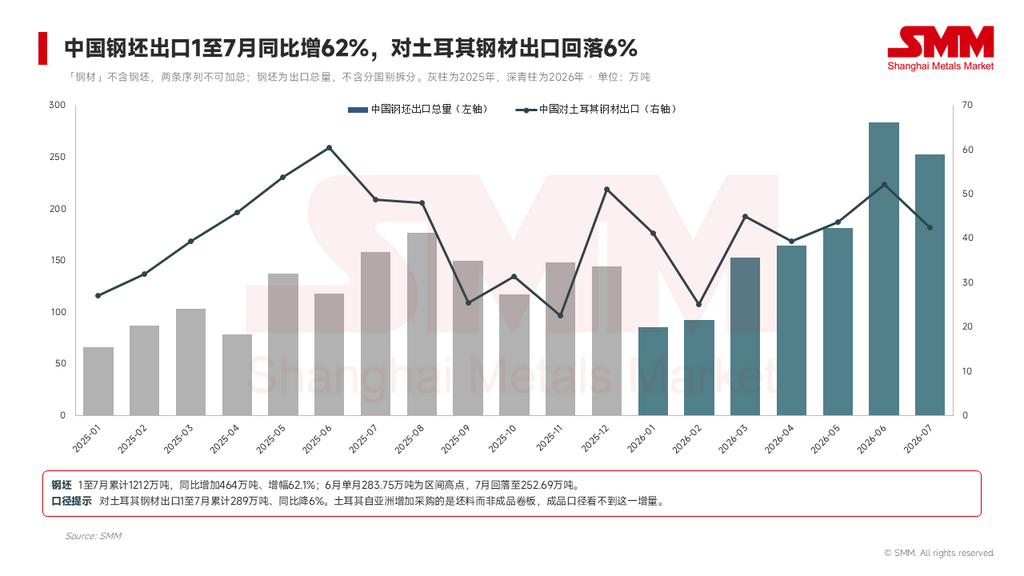
需要说明的是,这一增长的起点是中东供应中断,黑海断供是叠加上去的第二波——但正是这第二波,把中国与印尼推到了土耳其半成品的边际定价位置。土耳其进口钢坯CFR从8月6日的年内低点490美元/吨升至9月15日的515美元/吨,涨幅25美元/吨,基本由亚洲货源与运费共同定价。
第三转向是陆运。8月5日,SMM记录土耳其买家转向伊朗铁路运输的钢坯资源,交货价480—485美元/吨,同期土耳其进口钢坯到岸价为490美元/吨CFR。当海运保费叠加运费超过陆运的时间与损耗成本,铁路就从“备选”变成了“现选”。
乌克兰侧的转向则是被动的。海上通道受阻后,出口被迫改道多瑙河港口以及罗马尼亚、保加利亚、波兰的陆路与港口,运输成本与周转时间同步抬升,而铁矿石这类低货值大宗商品对运费最为敏感——这也是矿山比钢厂更早停车的直接原因。
四、欧洲方向:配额、CBAM与“熔炼浇铸”的三重门
即便物流恢复,乌克兰的欧洲通道也已被政策收窄。
欧盟《钢铁条例》(EU) 2026/1384 自7月1日起实施,全球免税配额降至1830万吨/年,较原保障措施削减约47%,配额外关税提高至50%。乌克兰获配105万吨/年,而其2024年对欧钢材出口为221.5万吨、2025年在此基础上再增8%,欧盟占乌克兰钢材出口的79%。安赛乐米塔尔克里沃罗格方面表示,所分配的量不足以维持适当的生产水平、保住就业或确保竞争力;乌克兰钢铁工业联合会主席Oleksandr Kalenkov则直言,现实中并不存在对乌克兰的优惠待遇。相较之下,英国在其贸易协定框架下对乌克兰钢材维持零关税、不适用限制措施。
碳成本是第二道门。据SMM测算,乌克兰CBAM默认值为2.48吨CO₂/吨钢、对应成本约105欧元/吨(按1欧元兑1.154美元折算约合121美元/吨)。安赛乐米塔尔克里沃罗格在一季度因CBAM额外增加60—90美元/吨成本、欧洲客户撤单,损失约30万吨对欧出口;该公司原计划2026年向欧洲发运120万—125万吨,接近其产量的一半。
第三道门是溯源。9月1日欧盟新配额体系与“熔炼与浇铸”(Melt and Pour)溯源细则落地,自10月1日起进口商须申报钢材首次熔炼并浇铸成固态的国家并提供材质证明。对乌克兰这类本土一体化生产、熔炼国明确的出口方,新规本身不构成额外障碍,且其热轧卷在国别配额用尽后仍可进入FTA共用补充池(热轧卷48.4万吨、镀层板合计23.4万吨)——但这也意味着乌克兰将与日本、韩国、印度、土耳其、埃及在同一池中直接竞争。
三重门叠加的结果,是欧洲在9月初出现了典型的“政策+事故”共振行情:新配额与溯源新规落地,叠加意大利两家板坯供应商相继停产及不可抗力,西北欧与意大利热轧卷出厂价连日上行,进口到岸价同步跳涨。填补缺口的不是乌克兰,而是印度与土耳其——印度对欧报价维持高位并已开始为四季度配额排产,土耳其则借新政窗口向欧洲试探性提涨。这是本轮冲突对贸易流向最实质的改写:乌克兰让出的欧洲份额,正在被拥有配额与碳成本优势的第三方接手,且这一接手具有黏性。
五、三条需要继续跟踪的线
- 生铁与美国电炉原料:扎波罗热钢厂的商品生铁主销美国,其停产直接抽走美国电炉的一个重要低杂质原料来源。在废钢与生铁替代弹性有限的前提下,这一缺口更可能体现为美国生铁到岸价的抬升,而非产量损失。
- 亚洲半成品的定价权转移:土耳其对亚洲钢坯的持续采购,正在把中国与印尼的报价从“东南亚区域价”推向“跨区域基准价”。但需警惕这一需求的持续性:SMM调研显示东南亚多数贸易商钢坯库存已处高位,且中国与印度之间的价差正趋于收敛,若黑海物流边际改善,这条通道的量能可能快速回落。
- 停产的可逆性:扎波罗热与卡缅斯克均未给出复产时间表,高炉与焦化设施的修复周期通常以季度计。同时,俄罗斯黑海滞港板坯的规模决定了物流一旦恢复,市场将面临一轮集中抛压——这意味着当前黑海板坯FOB的走强含有较高的可逆成分。
风险提示:黑海地区局势与船舶保险条件变化迅速,本文所引运费、保费及价格均为对应时点的评估值;欧盟配额与“熔炼浇铸”细则的实际执行口径仍可能调整。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved

掌上有色

掌上有色下载

关注SMM

微信扫一扫关注

扫码进群
扫一扫添加群主
进微信群领福利

在线客服

微信扫一扫

客服热线
 021-31330333
服务时间:工作日9:00-18:00

返回顶部