【SMM分析】150亿美元爱荷华钢厂计划的背后:美国钢铁贸易壁垒制度化的真实成色与全球外溢效应
 微信
 新浪微博

一、公告里真正新的东西只有两样
先把政治表述放到一边,公告的实质内容可以压缩成一张表。
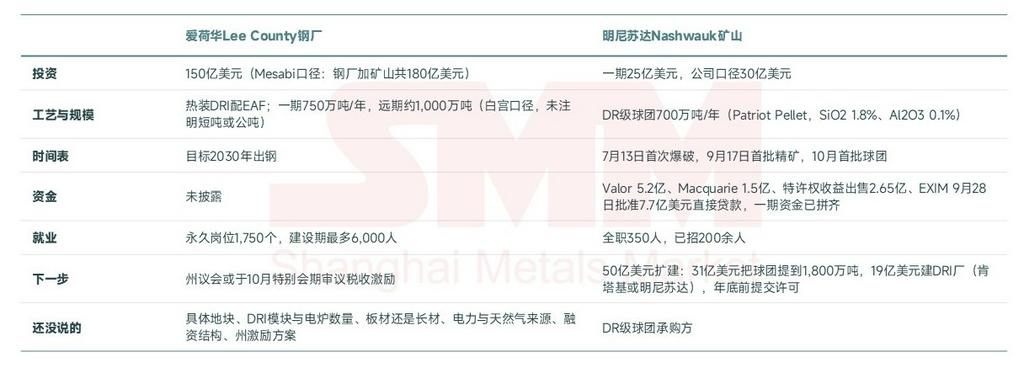
有一点需要注意的是“50年来首座新铁矿”这个说法,只在明尼苏达taconite矿的范围内成立。Nashwauk矿建在1985年关停的Butler Taconite旧址上,项目20年前就由印度Essar集团提出,前身Essar Steel Minnesota于2016年破产,州矿权2021年被终止,部分地块2023年转给了Cleveland-Cliffs,Mesabi和Cliffs的反垄断诉讼到今天还没有结果。换句话说,这是一个在2025年关税加码之前就已经重启的老项目。关税让它的账更好算了,但没有让它的执行风险消失。
二、白宫的成绩单,哪些经得起核对?
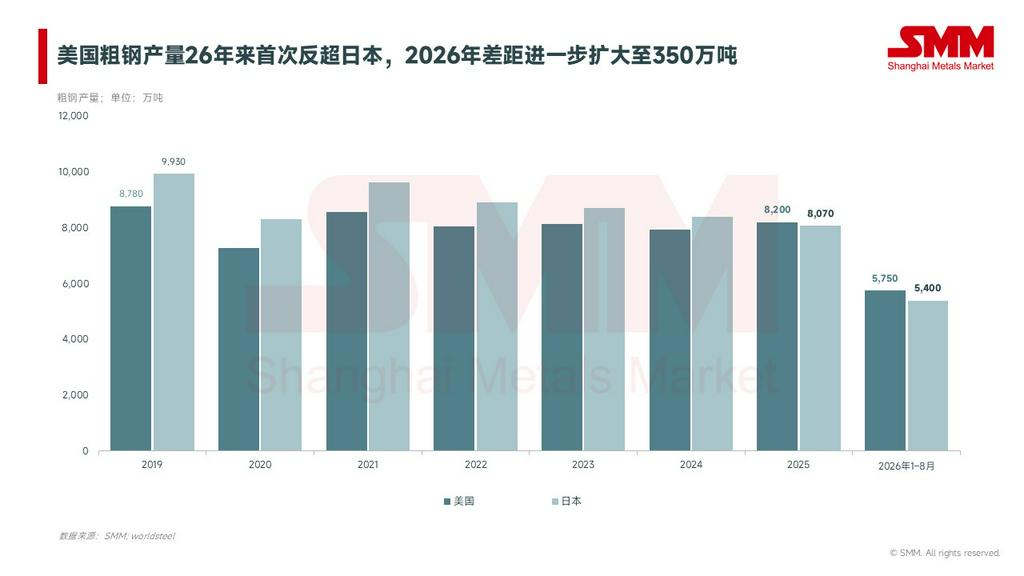
我们把公告里的几个数字逐一对了一遍,结论是:产量和进口份额的说法站得住,订单和就业的说法要打折扣。
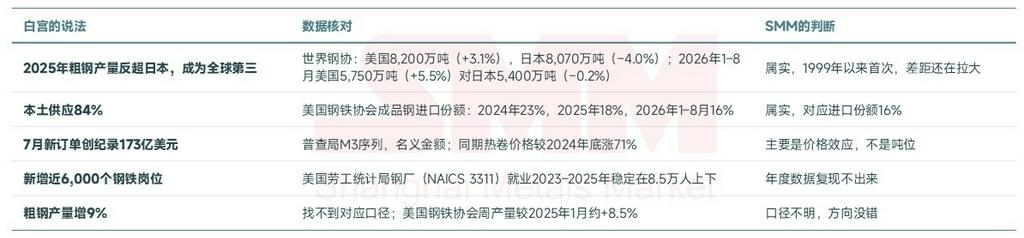
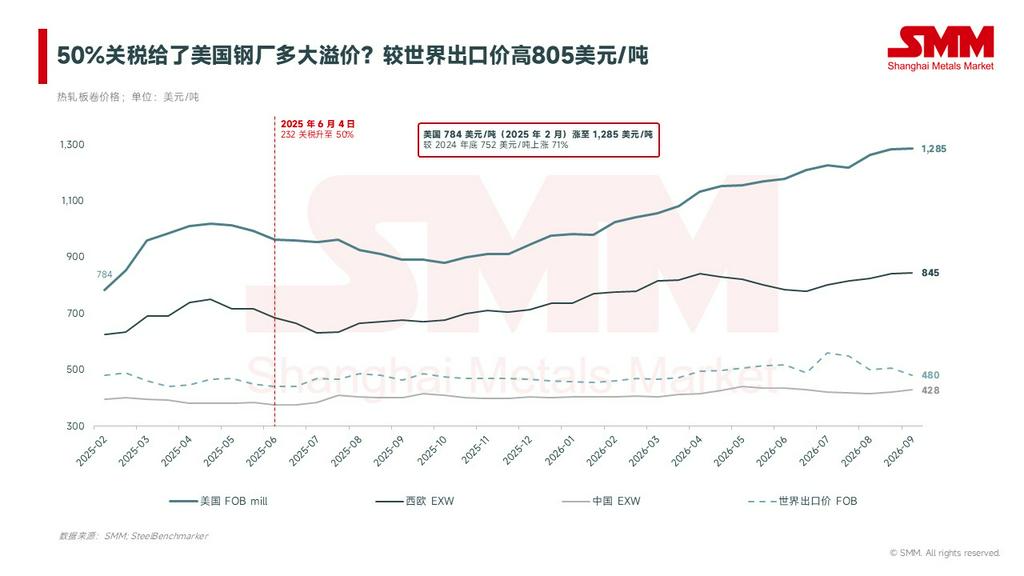
真正值得看的是价格。SteelBenchmarker的美国热卷出厂价(FOB mill)9月14日报1,285美元/吨(1,166美元/短吨),比2024年底的752美元/吨高71%,比2025年底高32%;纽柯9月下旬的挂牌价已经到了1,210美元/短吨(约1,334美元/吨)。同一天,西欧出厂价(EXW)845美元/吨,中国出厂价428美元/吨,世界出口价480美元/吨(FOB出口港)。美国比世界出口价高出805美元/吨,这就是50%关税给美国钢厂的溢价,也是订单金额“创纪录”的真正来源。
三、美国缺的不是矿,是DR级球团和DRI
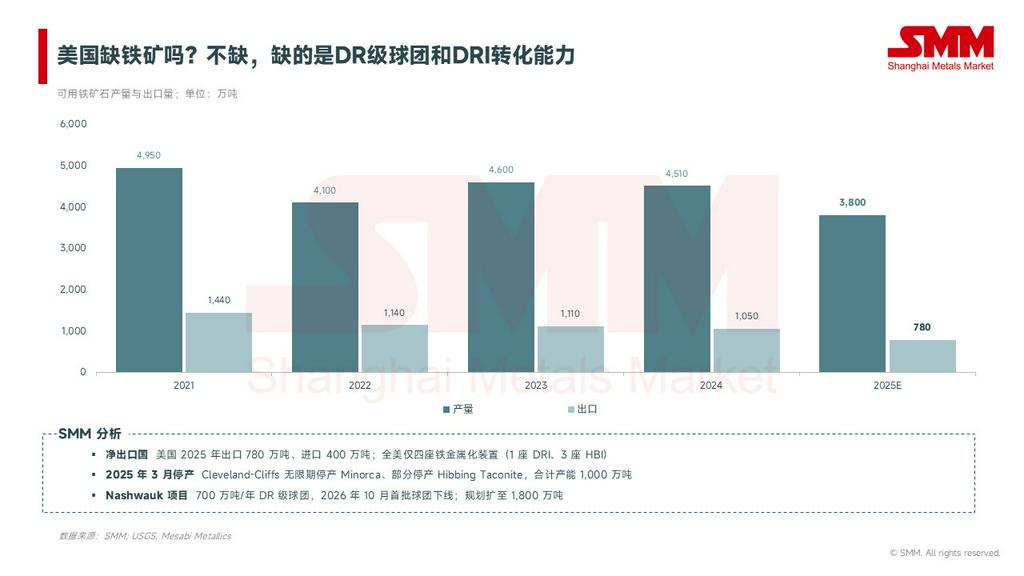
美国七成粗钢来自电弧炉,所以本土化的瓶颈从来不在炼钢,而在铁单元。废钢这边,2025年美国废钢出口降到1,170万吨,是2016年以来最低,进口反而增到410万吨;电炉在扩、高炉在停,优质废钢一直偏紧,9月废钢价只是温和上调,钢厂自己也承认成材和废钢之间是“异常的价差”。铁矿这边,美国地质调查局的数据是2025年可用铁矿产量降16%到3,800万吨,原因是Cleveland-Cliffs自3月起无限期停了Minorca、部分停了Hibbing Taconite(合计产能1,000万吨),但当年美国仍出口了780万吨。美国是铁矿净出口国,缺的不是矿,而是能直接进电炉的DR级球团和把球团变成DRI的能力,目前全美只有四座铁金属化装置(路易斯安那一座DRI,印第安纳、俄亥俄、得州各一座HBI)。
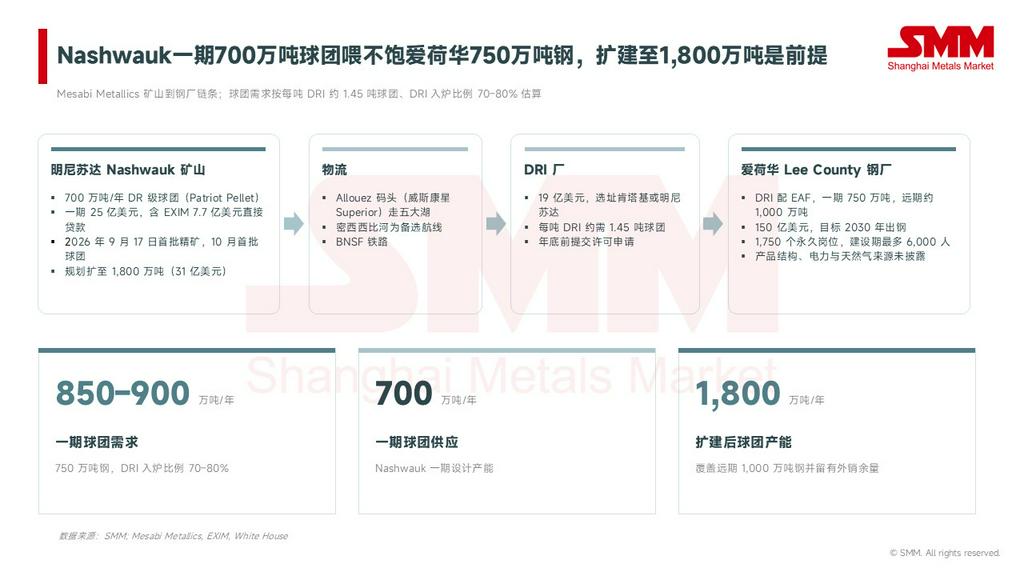
新一轮投资正好落在这个缺口上。U.S. Steel于4月宣布在Big River投19亿美元建DRI厂,用Keetac的DR级球团;Hyundai Steel和POSCO合资的路易斯安那58亿美元DRI配EAF项目9月动工,2029年投产;Mesabi则想把矿山到钢厂整条链打通。这里有一笔账值得算一下:按每吨DRI约需1.45吨球团、DRI入炉比例70–80%估算,爱荷华一期750万吨钢一年要吃掉850–900万吨DR级球团,比Nashwauk一期的700万吨还多。这也是为什么1,800万吨的球团扩建要和钢厂一起宣布。至于焦煤,它是这套叙事里最弱的一环:DRI-EAF不用焦炭,国内高炉还在收缩,“美国采”的冶金煤更多只能出口,而2025年美国煤炭出口已经降到9,300万短吨(约8,440万吨),其中冶金煤降了11%。
四、产能到底会来多少?
把已经披露的项目按状态分成三层,答案大概是这样:确定的约890万吨,宣布的1,050万吨要等到2030年以后。
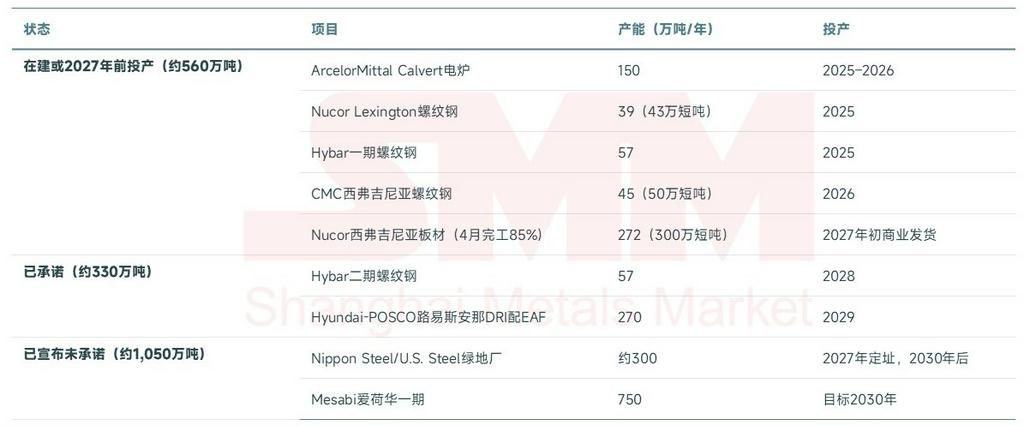
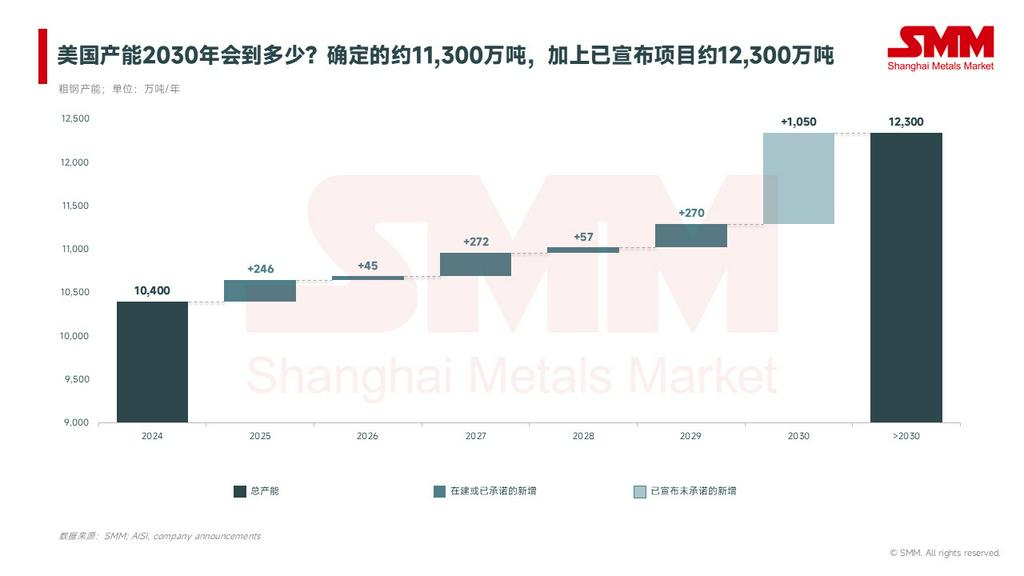
三层加起来接近2,000万吨,相当于2025年美国进口总量(普查局口径2,293万吨)的八成以上,而世界钢协4月的短期展望只给美国需求2026年1.7%、2027年2.0%的增长。所以新产能的逻辑不是需求,而是进口替代,首当其冲的是板坯:2025年美国进口了596万吨半成品,主要喂加州、阿拉巴马的轧机,本土DRI-EAF板坯一旦放量,巴西板坯是最先被替掉的那一批。
对价格来说,这是一把双刃剑。2027年起新产能陆续投放,会慢慢磨掉800美元/吨的溢价;但只要50%关税还在,进口平价就锁在世界出口价的1.5倍加运费,也就是800–850美元/吨。美国价格中枢会从1,285美元/吨往下走,但很难回到全球水平。我们给出三种情景:
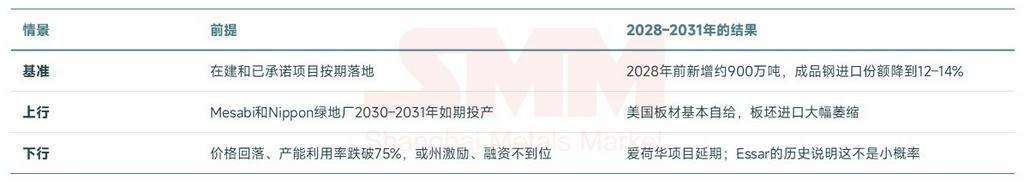
五、外溢之一:50%关税挡住了谁?
答案有点反直觉:挡住的是加拿大、巴西和墨西哥,而不是韩国和日本。2025年6月起的50%关税取消了所有国别豁免和配额,普查局数据显示,2026年上半年美国自加拿大、巴西、墨西哥、德国的进口都降了四成上下,自韩国的进口反而增了37.4%,日本也增了9.8%,各国两期进口量见图6;美国钢铁协会截至8月的12个月口径里,韩国332万吨(366万短吨,+32%),越南119万吨(+22%)。
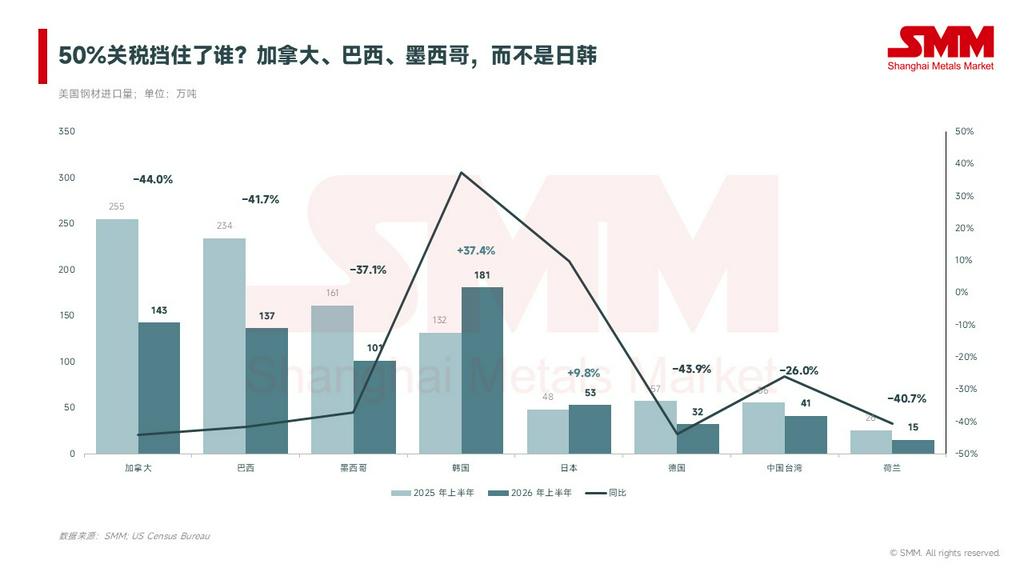
道理不复杂。关税一刀切,谁的离岸成本最低,谁就能跨过50%这道坎。亚洲500美元/吨上下的热卷FOB加完税仍低于美国本土价,靠USMCA便利的加拿大、墨西哥钢厂和高成本的欧洲钢厂反而没了竞争力。美国钢铁协会9月28日已经致函商务部和贸易代表办公室,要求处理韩国的“激增”(7月韩国长材对美出口14.5万吨,是2024年同期的6.6倍),下一步大概率是针对性的反倾销或配额。
北美邻国已经在被动调整。Stelco于9月28日宣布无限期停产汉密尔顿精整线、裁员350人,产能集中到Lake Erie;Algoma二季度净亏损9,600万加元,3月裁了1,000人,转向“立足加拿大、板材优先”;加拿大央行的评估是对美钢铁出口已经减半。巴西板坯1–8月出口443.5万吨,和去年持平,但去向明显分散,ArcelorMittal已经把板坯调往欧洲工厂并开始卖到土耳其。
六、外溢之二:壁垒连锁与三层价格
被美国挤出来的钢先涌向了欧盟:2025年三季度欧盟进口份额创下29%的纪录,直接催生了7月1日生效的《钢铁过剩产能条例》(EU 2026/1384)。之后各主要市场几乎是接力式地加码:
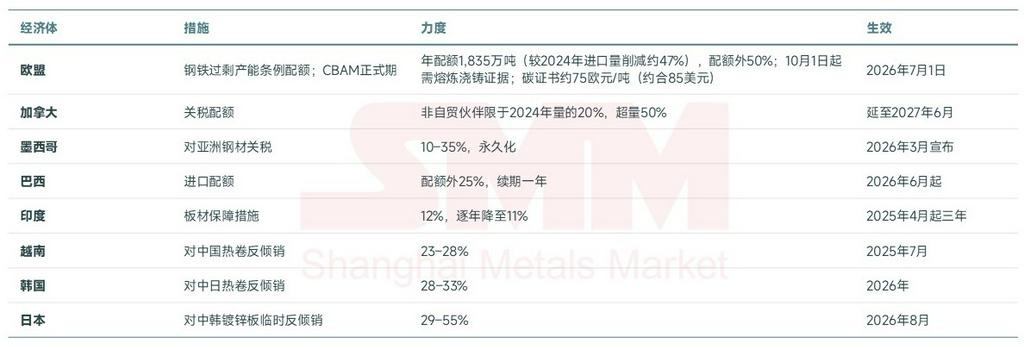
全球钢铁贸易正在以美国为模板“堡垒化”,而经济合作与发展组织估算,全球过剩产能2025年已达6.4亿吨,2028年会到7.45亿吨。结果就是三层价格:美国出厂1,285美元/吨,西欧出厂845美元/吨,世界出口价480美元/吨FOB,而且随着各地壁垒制度化,这个结构越来越难打破。
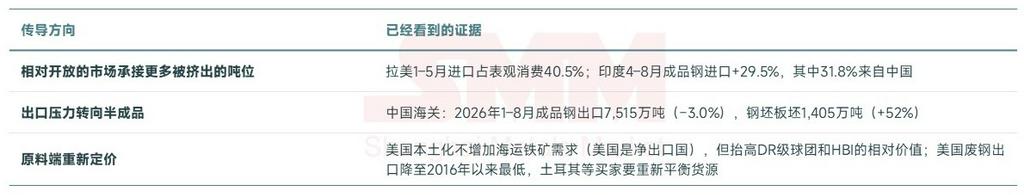
对中国出口商来说,直接影响很小,2025年对美出口只有41万吨;间接影响沿三条线走:
七、SMM观点
这份公告是一个方向,不是一个事件。过去两年美国钢铁贸易壁垒制度化的红利已经全部体现在价格上,805美元/吨的溢价既是政策的收益,也是美国下游付的成本,美国供应管理协会8月的调查里,钢材已连续10个月被列为涨价品、连续两个月短缺。2026–2028年,这件事对全球的影响主要是贸易转移和壁垒连锁;2029年之后,随着Hyundai-POSCO、Big River DRI以及可能的Mesabi、Nippon绿地厂投产,美国对进口板坯和板材的依赖会实打实地下降,巴西、韩国、加拿大、墨西哥是最先受影响的供应方,亚洲市场则要消化更多被锁在本地区的过剩吨位。
爱荷华项目能不能兑现,是接下来最大的变量。我们建议盯住五个节点:
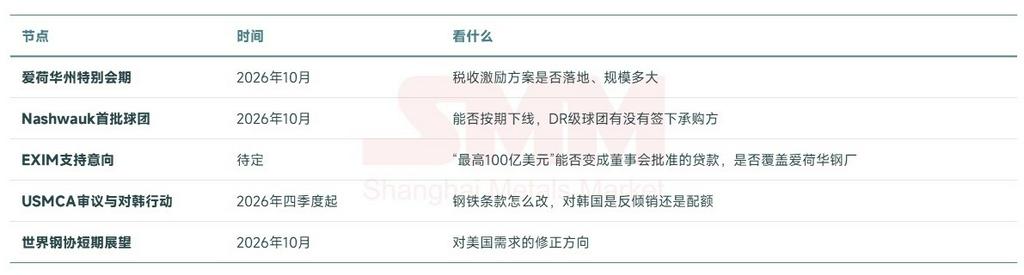
数据来源:白宫、Mesabi Metallics、EXIM、世界钢协、美国钢铁协会、美国商务部普查局、美国地质调查局、美国劳工统计局、美国供应管理协会、EUROFER、欧盟委员会、经济合作与发展组织、SteelBenchmarker、中国海关总署;SMM整理。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved

掌上有色

掌上有色下载

关注SMM

微信扫一扫关注

扫码进群
扫一扫添加群主
进微信群领福利

在线客服

微信扫一扫

客服热线
 021-31330333
服务时间:工作日9:00-18:00

返回顶部