【SMM 分析】2026年8月全球粗钢产量解读:欧盟产量回落源于备库透支而非关税失效,国际废钢价格重回400美元/吨关口
 微信
 新浪微博

一、 核心数据概览:海外产量增速放缓,但维持正增长区间
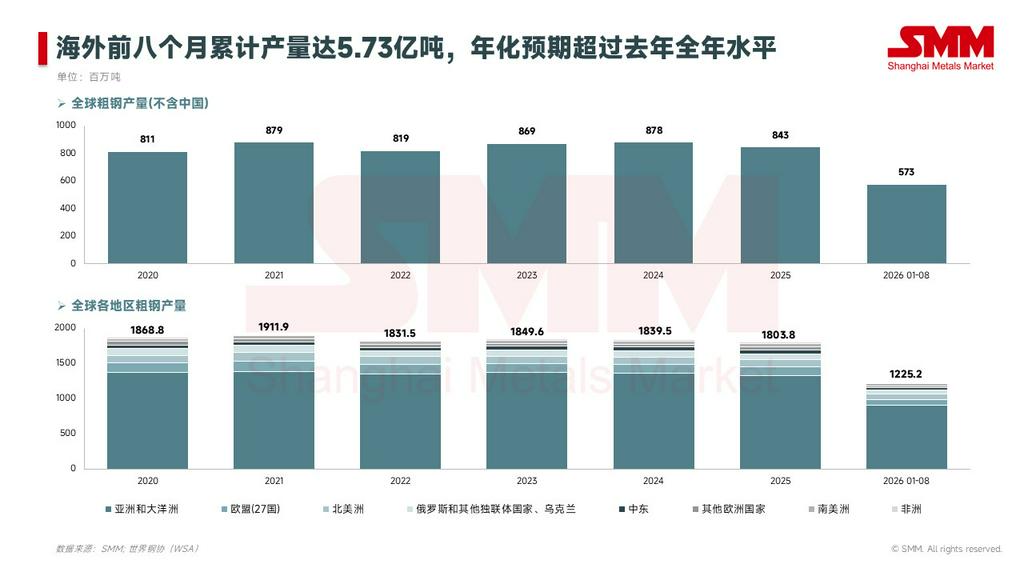
整体来看,2026年1-8月,中国以外地区(海外)粗钢累计产量达5.73亿吨。根据世界钢铁协会(WSA)数据推算,海外同比增速约为+2.2%,年化产量约8.60亿吨,仍高于2025年全年的8.43亿吨。全球前8个月累计产量为12.25亿吨,同比下降0.7%,其降幅依然全部由中国市场(同比下降3.1%)贡献。
值得注意的是,海外供给增速出现放缓迹象:8月海外单月产量约6960万吨,同比增幅收窄至+1.6%(7月增幅为+3.5%),环比下降3.7%。增速放缓的主要原因在于欧盟产量同比转负以及独联体地区产量的再度走弱。
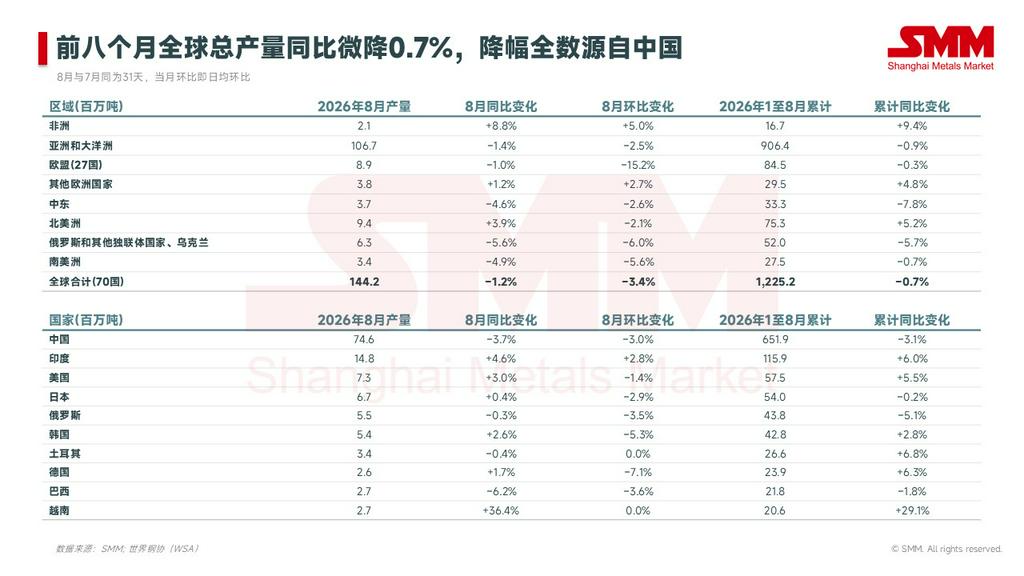
8月份全球粗钢产量为1.442亿吨,同比下降1.2%。由于7月与8月自然日均为31天,当月绝对产量的环比变化即代表了日均产量的环比变化,数据直观反映了本月的实际供需调整。
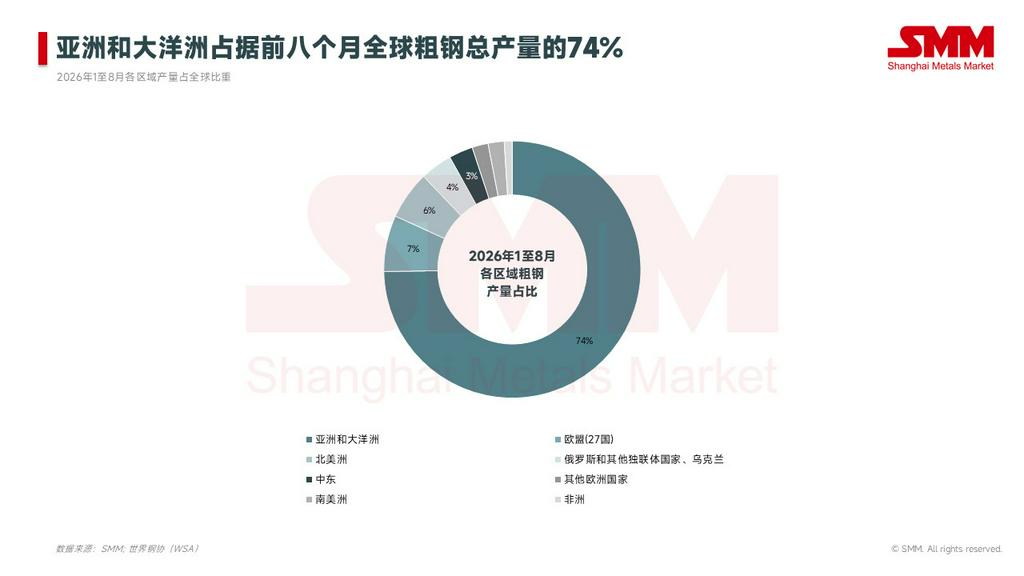
从全球供给格局来看,区域占比未发生实质性变化:1-8月,亚洲及大洋洲地区占全球粗钢产量的74%,欧盟占7%,北美占6%。
二、 海外关键市场深度解析
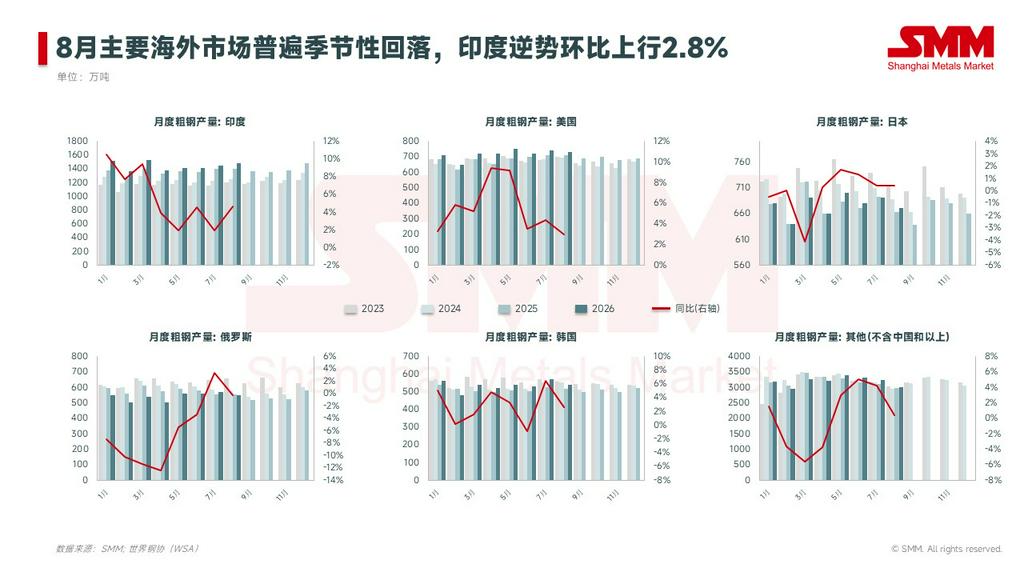
在印度、美国、日本、俄罗斯、韩国及其他地区等六个主要市场中,8月份的产出表现出现分化。“其他地区”(全球总计扣除中国及上述五国)8月产量约2990万吨,同比增长0.4%,基本持平于去年同期水平,中东地区的产量修复与欧盟的减产在该统计口径内形成对冲。
1. 欧盟(27国):同比转负(-1.0%),源于前期备库透支
欧盟8月产量为890万吨,同比下降1.0%,环比大幅下降15.2%,终结了6月(+4.6%)和7月(+3.8%)的连续正增长势头。环比深跌具有明显的季节性特征(8月为欧洲传统夏休期),但同比转负主要受库存端而非关税端影响:
反观关税端,欧盟委员会9月中旬数据显示,三季度配额窗口内多个国家配额已耗尽(如印度有机涂层板与焊管、澳大利亚热卷、中国型钢),超配额货物需缴纳50%关税或压港等待四季度配额重置。尽管需求疲弱,欧洲钢厂仍在提价,印证了进口收紧的逻辑。市场预期11月进口库存耗尽后,买家将重返欧洲本土钢厂进行补库采购。
- 备库透支:为规避7月1日生效的新关税,欧洲买家在2025年四季度至2026年二季度期间提前囤积了大量进口库存。三季度市场转入去库观望阶段,9月钢厂订单簿仅有半满,钢厂顺势拉长夏休停产周期。
- 物流约束:受莱茵河低水位影响(考布水位7月中旬降至约55厘米),蒂森克虏伯撤下自有驳船队并调减杜伊斯堡铁水产量,物流受限导致德国8月产量环比下降7.1%。
2. 中东:降幅持续收窄(-4.6%),产量修复超预期
中东地区产量同比降幅加速收窄:从4月的-27.6%一路收窄至8月的-4.6%,已逼近去年同期水平,1-8月累计降幅为-7.8%。伊朗Hormuzgan、Kish South Kaveh等复产设备的贡献正在放量,中东供给的回归将从四季度开始重新对地中海坯料和海湾长材市场形成压制。
3. 俄罗斯及其他独联体国家:同比重回负区间(-5.6%),基数效应显现
该区域8月产量同比下降5.6%,俄罗斯本土同比下降0.3%(7月为+3.3%)。同比读数的波动主要是受2025年下半年基数塌陷的影响。区域内其余额外缺口主要来自乌克兰、白俄、哈萨克等成员国(合计产量从7月约100万吨降至约80万吨)。该区域累计产量下降5.7%,依然是海外供给最大的拖累项。
4. 越南:高基数效应显现前夕
越南8月产量达270万吨,同比激增36.4%,环比持平,前8个月累计产量同比上升29.1%。鉴于和发榕桔二期2号高炉于2025年9月点火投产,自下月起,越南的同比基数将大幅抬升。预计下月同比读数将自动回落至个位数,此属基数正常化现象,而非实际减产。
5. 印度、韩国与德国:走势分化
- 印度:8月产量1480万吨,同比+4.6%,逆势实现环比上行+2.8%,系前十大产钢国中环比表现最强的国家。其1-8月累计同比增长6.0%,产能结构性扩张趋势显著,逐年台阶式上升。
- 韩国:8月产量540万吨,同比+2.6%,环比-5.3%。7月日均加速势头部分回吐,主要受夏休检修影响,但累计产量仍保持+2.8%的正增长。
- 德国:8月产量260万吨,同比+1.7%,环比-7.1%。受夏休与莱茵河低水位双重因素压制,但其累计+6.3%的增速仍处于海外累计增产梯队的前列。
6.中国:产量管控效应显现,预期复产温和
中国8月粗钢日产240.68万吨(环比-3.0%),铁水日产218.23万吨(环比-1.0%);1-8月累计产量6.52亿吨,同比下降3.1%。9月复产预期相对温和,“金九”呈现强预期、弱现实特征。中国供给克制叠加旺季预期已推动亚洲卷价反弹,导致欧洲进口失去性价比,并带动土耳其废钢同步回升至400美元/吨,显示出亚洲定价驱动力正转向价格端。
三、 9-10月核心观测变量
- 欧盟政策与配额节点: 10月1日起执行新的熔炼和浇铸(melt-and-pour)证明要求,将直接影响经土耳其、越南等地转口的合规通关。同日第四季度配额重置,超配额积压货物将集中放行。在11月欧洲补库预期的催化下(进口库存耗尽叠加钢厂提价),四季度欧盟产量同比有望重新转正。此外,需关注12月31日新法规首次品类范围复审动态。
- 国际废钢定价重估: 国际废钢价格(CFR土耳其)已触及400美元/吨关口,受到土耳其秋季补库、欧洲本土供给受限(Benelux运输问题)及美国货源分流的多重驱动。若10月欧洲电炉因补库预期提产,废钢价格仍有上行空间,亚洲口岸与土耳其的价差将进一步收敛。
- 中东供给回归: 伊朗产能修复的斜率将决定地中海坯料和海湾长材市场的供应压力回归时点。若9-10月中东同比转正,将成为四季度海外长材端的主要边际增量。
- 中国出口溢出效应: 中国温和复产与出口价格上行的组合,意味着四季度中国对海外市场的角色正从“低价压制者”转变为“价格支撑项”;潜在的反向风险在于10月后旺季需求被证伪引发的出口价回落。
四、 总结
8月海外粗钢产量同比增速放缓至1.6%,但前8月累计增速依然维持在+2.2%,年化8.6亿吨的水平远超去年全年。欧盟产量的短暂转负主要归因于上半年抢关税备库的透支以及物流物理约束,关税政策并未失效。展望四季度,市场的主线将围绕10月1日欧盟熔炼和浇铸政策执行、四季度配额重置及11月欧洲补库窗口展开。国际废钢价格上行趋势已确立,同时需客观理性看待下月越南产量同比读数因基数效应引发的自动回落。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved

掌上有色

掌上有色下载

关注SMM

微信扫一扫关注

扫码进群
扫一扫添加群主
进微信群领福利

在线客服

微信扫一扫

客服热线
 021-31330333
服务时间:工作日9:00-18:00

返回顶部