[SMM分析] 印度拟议欧盟钢铁配额结构与出口构成相符,但仅覆盖约一半历史贸易量
 微信
 新浪微博

印度拟议的欧盟钢铁配额将在16个产品类别中提供一个更长期、按国别划分的基础准入安排,但总量低于欧盟2026年现行临时机制下的水平。《欧盟—印度自由贸易协定》草案附件2-B列出约1.641Mt/年的配额,其中946,616吨属于最惠国(MFN)部分,694,853吨属于FTA优惠部分。2026年7—12月印度各产品专属配额合计为971,763吨,将这一半年总量年化后为1.944Mt;拟议FTA配额较此低约302,000吨,降幅15.5%。
拟议配额的产品分配大体反映印度历年来对欧盟的出口结构,但固定配额仅覆盖2022—2024年映射平均贸易量的53.6%。由于该协定尚未具有约束力,其主要价值在于,在欧盟收紧钢铁进口框架之际,为各产品类别提供更具长期确定性的准入,而不是在现行配额基础上立即扩大市场准入。
以印度既有对欧钢材贸易规模衡量,这一准入仍然偏紧。将欧盟统计局数据与FTA附件中的产品代码进行映射后可见,2022—2024年欧盟27国自印度进口量平均为3.064Mt,因此拟议固定配额仅覆盖历史贸易量的53.6%。主要扁平材类别的覆盖率较为集中,普遍在50%—55%,说明配额分配大体反映印度的实际出口结构,而不是仅因某一产品获得较大绝对吨位就对其给予倾斜。但这一比较也揭示了核心约束:即使FTA生效,印度近期约一半的贸易量仍需依赖竞争性配额或剩余配额池,否则将面临欧盟50%的配额外关税;与此同时,CBAM成本仍将适用。该协定将提高准入的可预见性,但不会带来无限制准入。
从钢铁保障措施到拟议FTA配额
欧盟于2018年7月临时实施钢铁保障措施,并于2019年初将其转为正式措施。该制度将按产品划分的关税配额与超额部分25%的关税相结合,并持续至2026年6月30日。
自2026年7月1日起,欧盟以(EU)2026/1384号条例下的新钢铁进口机制取代原保障措施。该框架为所涵盖的钢铁产品提供每年18.3Mt的免税配额,并对配额外进口征收50%的关税。另一份实施配额表则确定了2026年下半年按国别和产品划分的数量,其中包括印度第1.A类热轧扁平材每季度149,318.61吨的配额。
FTA附件是这一演变中的下一层拟议安排。附件列出1,641,469吨的固定国别配额,其中694,853吨被确定为FTA优惠配额。这回答了市场面临的第一个问题:谈判文本确实规定了新的优惠配额。但不应将“新增”误读为可与现行临时机制下的所有配额自动累加。694,853吨的优惠部分已经包含在拟议的1.641Mt FTA配额表内,不应简单叠加到2026年7月以后现行配额之上,从而人为推导出一个更大的准入额度。
出口商和进口商等待实施细则
印度钢厂、贸易商以及SMM市场调研所接触的欧洲买家,正在等待有关FTA配额表何时生效,以及欧盟将如何在后保障措施体系中实施该安排的明确信息。尚待确定的商业问题包括首个适用配额期、季度分配方式、结转和返还规则、剩余配额的处理、海关配额编号,以及证明印度原产地所需的文件。
这些细节将决定名义配额在实践中是否真正可用。即使是年度配额,如果按季度释放并被进口商集中提前申领,仍可能形成拥堵。反之,如果印度供应商能够使用剩余配额池,实际出货量可能超过固定国别配额,但前提是印度货物申报清关时,池内仍有可用余额。
法律状态同样重要。欧盟委员会表示,已公布的FTA文本仅供参考,仍可能经过进一步法律修订,只有在签署并完成必要的内部程序后才具有约束力。在这些步骤完成并公布实施机制之前,市场拥有的是一份谈判形成的配额表,而不是已确认的生效日期或已经确定的海关操作流程。
固定配额覆盖近期映射贸易基数的53.6%
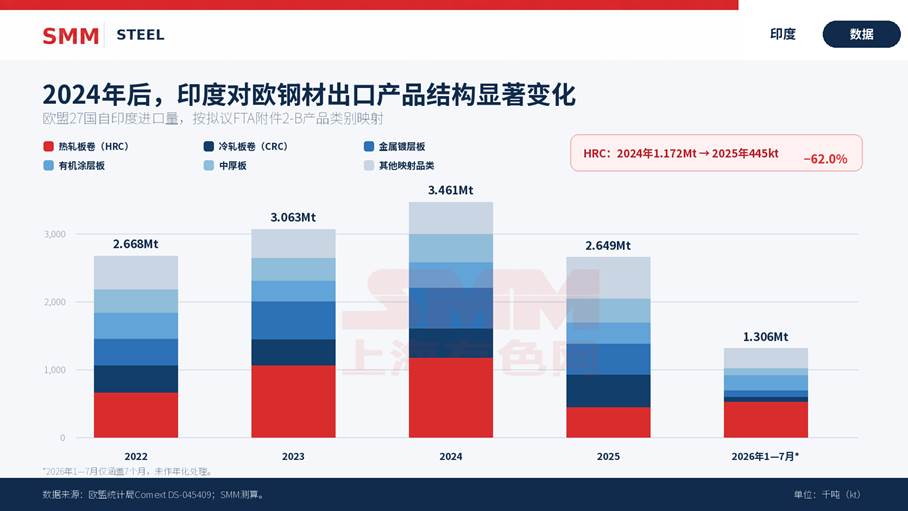
SMM将拟议附件2-B中的CN8产品代码与欧盟统计局Comext的欧盟27国自印度进口数据进行了映射。按这一同口径计算,所涵盖产品的进口量在2022年为2.668Mt、2023年为3.063Mt、2024年为3.461Mt、2025年为2.649Mt;2022—2024年平均值为3.064Mt。
因此,拟议1.641Mt固定配额相当于2022—2024年平均贸易量的53.6%,以及较低的2025年贸易量的62.0%。这些才是针对附件实际所列产品的相关覆盖率。约2.5Mt的潜在准入估算,假设印度供应商还可从向多个原产地开放的剩余配额中取得约0.9Mt。该部分属于市场机会,而不是印度专属的配额权利,因此在衡量有保障的固定准入时不应计入。
这一比较也说明,单独采用某一个近期年份可能造成误判。印度HRC对欧贸易在2025年大幅下降,使拟议HRC配额看起来高于当年出货量。但以多年平均值为基准,该配额仍仅覆盖约一半的历史贸易量。
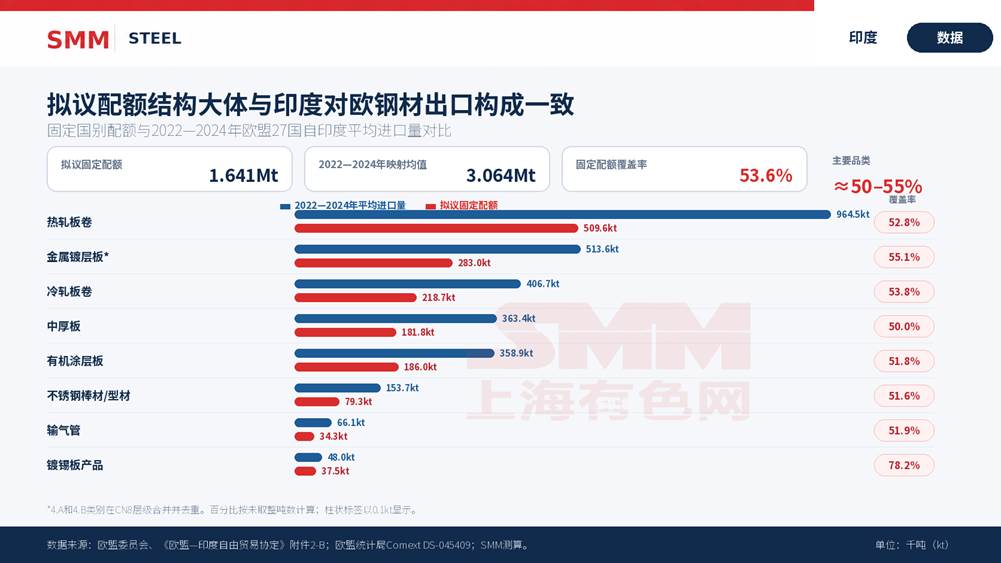
产品配额分配与历史出口结构基本一致
热轧板材和带材获得最大拟议配额,为509,605吨。2022—2024年,印度该类别对欧盟出口平均为964,506吨,因此固定配额覆盖率为52.8%。
其他主要类别也呈现相同关系。金属镀层板合计获得283,016吨配额,而历史平均进口量为513,635吨,覆盖率为55.1%。冷轧板配额为218,658吨,对应历史平均进口量406,660吨,覆盖率为53.8%。中厚板配额为181,835吨,对应363,426吨,覆盖率恰为50.0%。有机涂层板配额为186,038吨,对应358,922吨,覆盖率为51.8%。
这种集中分布具有商业意义。各品类的绝对吨位差异很大,但主要品类的配额/贸易量比例差异不大。HRC获得最大配额,是因为其历来是印度输往欧盟规模最大的钢材品类;镀层板、冷轧板和中厚板则按照其实际贸易规模依次分配。仅因某一主要产品获得的配额吨位更大,就认定其受到任意倾斜,并不符合这一结构所显示的结果。
部分较小品类的覆盖率更高。镀锡板产品获得37,541吨配额,而2022—2024年平均进口量为47,978吨,覆盖率为78.2%。不锈钢冷轧产品获得31,208吨配额,对应47,847吨,覆盖率为65.2%;不锈钢热轧中厚板获得4,880吨配额,对应7,216吨,覆盖率为67.6%。这些品类的绝对规模较小,不会实质性改变整体结果,但表明该配额表并非对每个类别机械套用50%的比例。
在金属镀层产品方面,SMM在贸易比较中将4.A和4.B类别合并处理。法律附件在十位TARIC层级对部分产品进行了区分,而公开的欧盟统计局贸易数据仅提供至CN8层级。将两类产品合并并去重,可避免高估历史贸易量,也避免制造并不存在的产品层面精确度。
HRC解释了贸易序列中的大部分波动
印度对欧盟的映射钢材出口量由2022年的2.668Mt增至2024年的3.461Mt,随后在2025年下降23.46%至2.649Mt。HRC是这一波动的主要驱动因素。欧盟自印度进口HRC由2022年的658,720吨增至2023年的1.063Mt和2024年的1.172Mt,随后在2025年下降62%至445,189吨。2026年1—7月,进口量已达到520,318吨,但由于船期和海关清关时间可能分布不均,不应将这一七个月数据机械年化。
其他产品的变化相对温和。冷轧板进口量在2022年为404,341吨、2023年为384,067吨、2024年为431,573吨、2025年为478,152吨。金属镀层板由2022年的385,097吨增至2024年的近600,000吨,随后在2025年回落至459,673吨。2022—2025年,有机涂层板在307,634—389,368吨之间波动,中厚板则在330,616—414,892吨之间。
这段历史是评估拟议配额结构的正确背景。不同产品的配额无需相等;应结合各产品历年来形成的贸易流量以及其能够实际服务的需求进行评估。更重要的问题是:在把剩余配额准入、CBAM成本和欧洲价格条件纳入考虑后,一个仅覆盖近期贸易量约一半的固定配额是否足够。
官方配额使用情况与实货运输管线
欧盟委员会实时关税配额数据库提供权威的海关状态。截至数据库2026年9月24日更新,印度第1.A类HRC在2026年7月1日至9月30日期间的配额,即配额编号09.9803,初始配额为149,318.61吨,余额为2,991.01吨。其中146,327.60吨已经使用,占可用总量的98.0%。
该配额被列为“临界”,但仍开放配额申领,且未记录用尽日期。因此,官方层面的准确表述应是“接近用尽”,而不是“已经用尽”。市场参与者可能会认为,剩余吨位在商业上已无法获得,因为部分货物或报关申请可能尚未反映在已接受的配额申领中。然而,这仍属于市场判断,应明确归因于市场观点,而不能作为欧盟海关的官方状态。
欧盟委员会数据库还列出了2026年10月1日至12月31日的新一轮149,318.61吨配额。该数量被申领使用的速度,对近期交易的影响将大于拟议FTA年度配额,因为FTA配额表尚未生效。
SMM跟踪显示,8月有39,279.378吨HRC从达姆拉港装运,承运船舶随后已确认挂靠拉文纳港。另有39,179吨钢卷和中厚板于9月7日从帕拉迪普港启航,并申报拉文纳为目的港。帕拉迪普货物的最终实装量未公布,但港口记录显示,开航前至少已装载35,124吨。两批东海岸货物合计构成78,458.378吨以拉文纳为明确目的港的航次,其中现有记录可证实的最低装载量为74,403.378吨。
另有一批64,600吨钢卷和中厚板货物在帕拉迪普和克里希纳帕特南两港装载,随后通过苏伊士运河并抵达塞得港,其目的地很可能为地中海或欧洲市场。
这些船运数据反映的是实货流动和运输路线,而不是海关已接受的配额申领。由于各批货物的产品归类、最终卸货港、报关时间和配额处理方式并不相同,因此不能将这些数据直接换算为第1.A类配额使用量。
报价涨幅远快于已确认成交证据
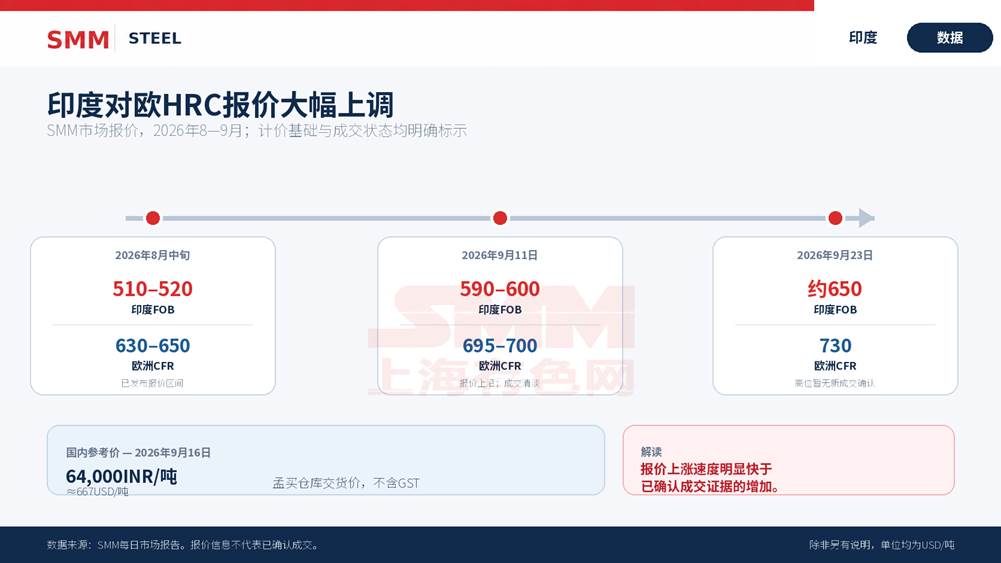
围绕配额的讨论恰逢印度HRC对欧报价快速重估。8月中旬,SMM评估印度对欧HRC报价为510—520USD/吨 FOB印度和630—650USD/吨 CFR欧洲。至9月11日,市场报价已升至590—600USD/吨 FOB印度和695—700USD/吨 CFR欧洲。市场曾讨论715USD/吨 CFR的水平,但SMM尚未确认该价格上的成交。
至9月23日,市场报价约为650USD/吨 FOB印度,而对北欧报价则讨论在730USD/吨 CFR。出口销售仍然清淡,高位报价暂无新成交确认。因此,此轮上涨明确反映卖方要价的重新设定,但尚无同等力度的证据表明买方正在这些价位完成成交。
9月16日,印度国内HRC孟买仓库交货价评估约为64,000INR/吨,不含GST;按SMM当日市场报告所采用的汇率折算,约合667USD/吨。该国内价格不能与FOB或CFR出口报价直接比较并据此计算利润空间。有效的净回值比较需要对海运费、港口及装卸成本、融资成本、产品规格、付款条款、配额风险和CBAM成本进行统一口径调整。
配额稀缺能够通过减少免于配额外关税进入欧洲的货量,为更坚挺的报价提供支撑,但其本身不能确立可成交价格。对欧洲买家而言,相关成本是完成海关清关并计入CBAM后的到岸成本;对印度钢厂而言,相关比较则是扣除所有运输线路和合规成本后的出口净回值。
FTA提高确定性,但不会带来无限制准入
拟议配额表将为印度供应商在广泛钢铁产品类别中提供更清晰的固定国别配额。这一安排具有价值,因为它可以降低对共享剩余配额池的依赖,并为钢厂和买家的年度规划提供更稳定的基础。但固定配额仅覆盖2022—2024年映射平均贸易量的略多于一半,因此,能否继续使用剩余配额以及对装运时点的精细安排仍然重要。
具体到HRC,拟议FTA中的509,605吨配额不应被宣传为相对现行机制的简单增加。现行临时HRC配额为每季度149,318.61吨,按四个季度年化相当于597,274.44吨。FTA配额较这一年化参考值低87,669吨。这是两种不同法律机制之间的比较,并不意味着配额削减已经实施,但它进一步说明,为何出口商和进口商仍在等待最终实施细则,而不是仅依据标题数字进行交易。
CBAM是另一项主要约束。配额内进口的钢材可能免于配额外关税,但仍受欧盟碳边境调节机制约束。因此,优惠准入的商业价值将因钢厂、生产工艺、经核证的隐含排放以及CBAM合规成本而异。获得配额可以维持市场准入,但无法保证具有竞争力的到岸价格。
市场结论
拟议1.641Mt配额表更适合被理解为一个结构化的国别专属基础准入安排,而不是为印度历史对欧贸易提供的开放通道。其产品分配大体反映真实的双边贸易结构:对主要品类而言,固定配额通常覆盖2022—2024年平均贸易量的约一半。这才是具有经济意义的比较,而不是要求每个产品获得相同的吨位。
然而,当前市场仍受现行季度配额制度主导。截至最新官方更新,印度7—9月HRC配额使用率为98.0%;实货管线仍在运输途中或处于保税状态;报价水平大幅上升,但已达成交易并未提供同等程度的确认。FTA一旦实施,可以提高规划确定性,但其实际价值将取决于生效日期、季度管理方式、剩余配额准入、原产地规则、经CBAM调整后的经济性以及欧洲需求变化速度。
在这些变量确定之前,最严谨的结论是:印度已经获得一份大体反映其历史产品流向的谈判版固定配额表,但市场目前尚未拥有一个可以实际执行的1.641Mt配额权利。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved

掌上有色

掌上有色下载

关注SMM

微信扫一扫关注

扫码进群
扫一扫添加群主
进微信群领福利

在线客服

微信扫一扫

客服热线
 021-31330333
服务时间:工作日9:00-18:00

返回顶部