【SMM 铁矿石热点】铁矿石全年行情回顾-供给释放,需求滞涨, 铁矿石还能稳住吗?
 微信
 新浪微博
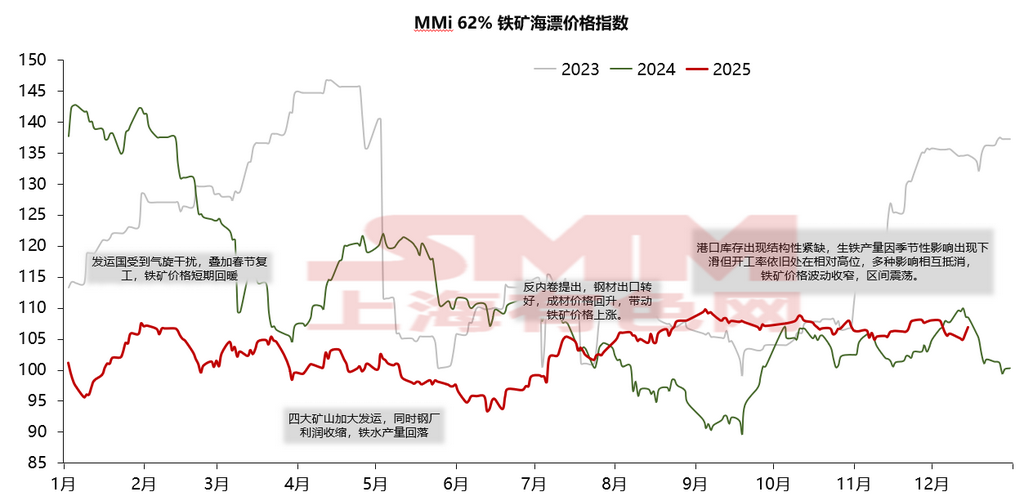
2025年全年铁矿石市场回顾
回顾2025年的铁矿石市场,铁矿石价格并未如部分悲观预测那样大规模崩盘,而是呈现出一种“底部抬升、顶部受压”的N型走势。从整体上看,2025年铁矿石的价格对比前两年,波动幅度显著收窄。
年初,受2024年底中央经济工作会议及万亿国债增发预期的提振,市场情绪高涨。与此同时,供给端的澳洲和巴西两国遭遇较往年更频繁的气旋和雨季干扰,导致铁矿石发运量和到港量短期下降。供需平衡的收紧推动价格一度冲高至107美元/吨左右。然而,春节后复工复产节奏迟缓,铁水产量回升不及预期,价格自3月开始出现回调。
二季度,铁矿石价格整体震荡下行,直至6月末触及年内最低点,价格一度跌破100美元/吨的关口,最低探至93-95美元/吨区间。主要的推动因素是市场对“金三银四”旺季的预期落空,同时美国方面开始加征关税,导致成材价格受到挤压下跌,钢厂亏损面扩大。铁水产量从高位回落,带动炼钢原料价格下调。
三季度,铁矿石价格开始出现反弹。主要推动力包括:中国方面在7月份提出的“反内卷”措施,以及8-9月钢材出口创下历史同期新高,。同时,中国政府释放了更为积极的经济增长信号,特别是针对保障房和城中村改造的资金支持,重新点燃了市场对下半年基建托底的预期,这在很大程度上缓解了建筑行业需求不足的压力,直接支撑了铁矿石的需求。
四季度,生铁产量因季节性影响而有所下滑,但钢厂开工率仍处在相对高位。由于考虑到明年的产能上限,部分钢厂延迟了检修计划,导致今年的铁水下滑周期后移。此外,金布巴粉暂停疏港,而中品矿粉的需求居高不下,导致港口库存出现了结构性紧缺。然而,市场中同时充斥着对西芒杜铁矿的利空炒作以及对明年供应量大规模释放的担忧。多种对冲性因素相互抵消,使得铁矿价格波动收窄,维持在“跌不动,但也涨不起来”的区间震荡。
数据来源:SMM
2026年以及未来铁矿石市场展望
全球铁矿供应端的变化
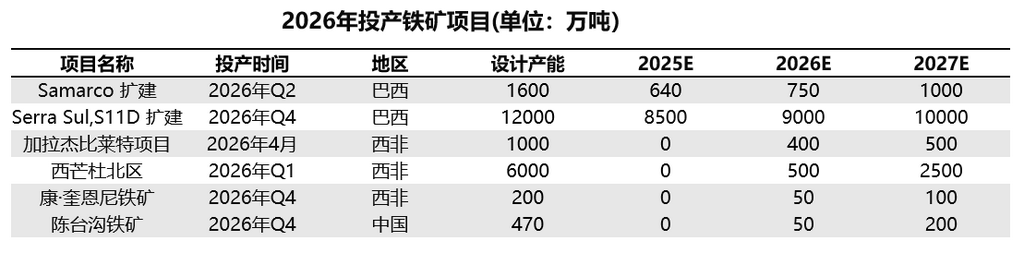
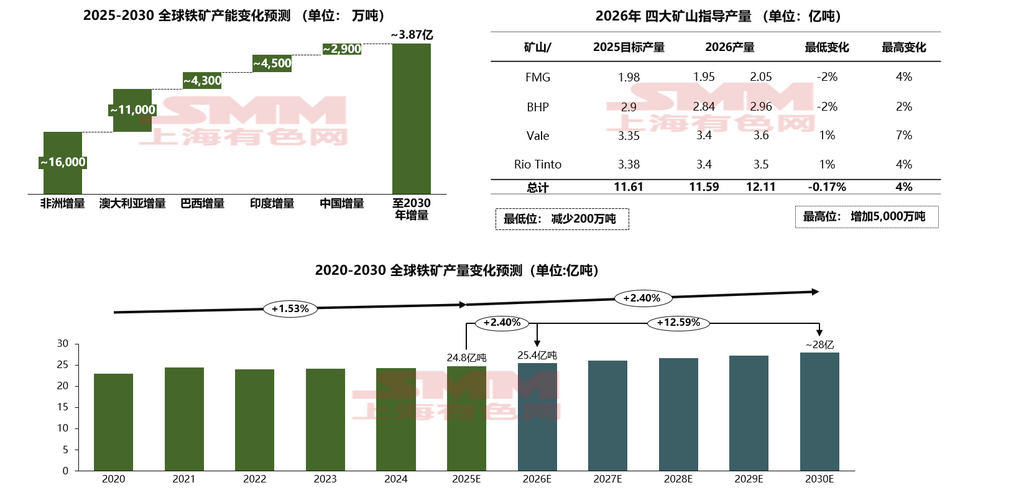
根据我们对全球铁矿项目的跟踪调查2026年预计将有6座大型铁矿项目投产,其中包括西芒杜铁矿北区以及Vale的北部系统扩建项目。若加上今年年末投产的西芒杜南区,以及其他前期投产的项目的产量爬坡,明年预计将有近6000万吨的铁矿产能投入市场,且大部分集中在上半年,因此短期内产能压力将持续抑制铁矿石价格的上涨。
数据来源:SMM
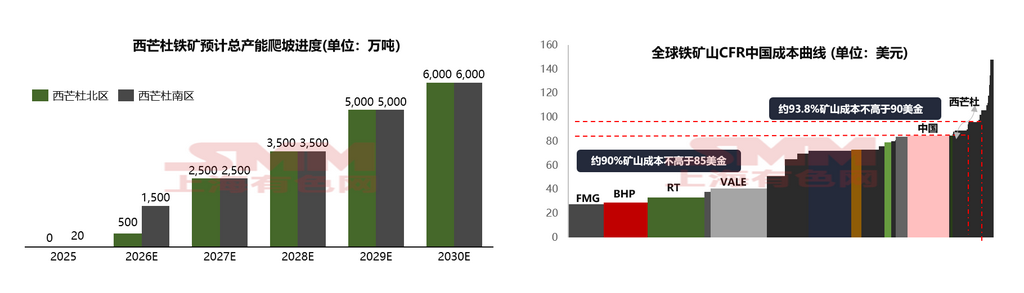
虽然市场对西芒杜1.2亿吨的产量耳熟能详,但其对市场的冲击将循序渐进。根据力拓发布的2026年产量指导,西芒杜南段在2026年的产量预计为500万-1000万吨。结合赢联盟(WCS)的开发进度,预计整个西芒杜项目在2026年的出口量将在2000万吨至3000万吨之间。从发运成本来看,北区的成本优势预计将大于已投产的南区。南区初期由于融资成本较高,发运成本会在137美元左右的较高水平,但随着产能爬坡,分摊到每吨的成本将逐步降低至67美元左右。整体而言,西芒杜铁矿南北两区的平均成本也将从2026年的100美元逐步下降至2028年的64美元左右的水平。这意味着预计在2028年左右,西芒杜铁矿将成为全球范围内相对成本较低的矿山,届时其产量预计将在6000万吨左右,仍有约一半的提产空间。后续两年内也将有其他项目投产。
数据来源:SMM
若以保守的视角预测到2030年的铁矿产能增量,预计到2030年,全球将有接近3.8亿吨的新增产能投入市场。其中,中国和印度的增量主要用于供应国内市场,而非洲、澳洲以及巴西的铁矿有很大部分将成为出口产品投入海运市场,进而对铁矿价格形成冲击。尽管产能并不能完全等同于产量,但未来产量也不会比产能低太多。就四大矿山的产量而言,预计2026年四大矿山的铁矿释放量将比今年最多增加5000万吨。算上其他非主流矿山的提产,2026年全球铁矿供应量预计可以达到25.4亿吨左右的水平,环比今年上涨约2.4%。直至2030年,如果所有项目顺利投产,全球铁矿的供应量预计将达到28亿吨左右。总体而言,无论是产能还是产量方面,全球自2026年开始都将处于一个大幅增量的状态,而需求大概率难以跟上供应端的增长速度。
数据来源:SMM
全球铁矿需求端的变化
全球铁矿石流向在近年预计也将出现显著变化,随着中国开始鼓励国内钢厂开发海外市场,并调整国内产业链转型以生产制造业所需的高端成材,大批高污染、低附加值的低端产能将从中国淘汰,中国对铁矿石的需求将逐年降低。
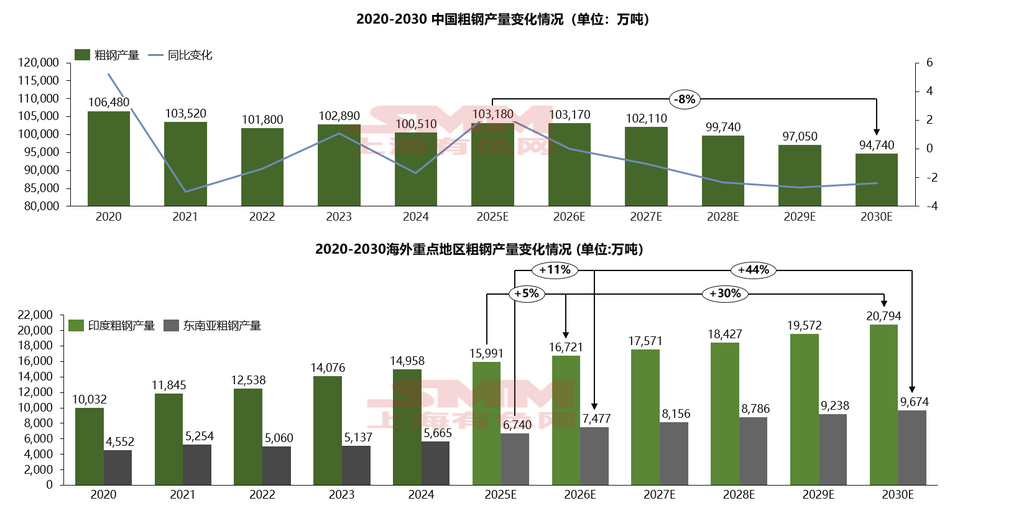
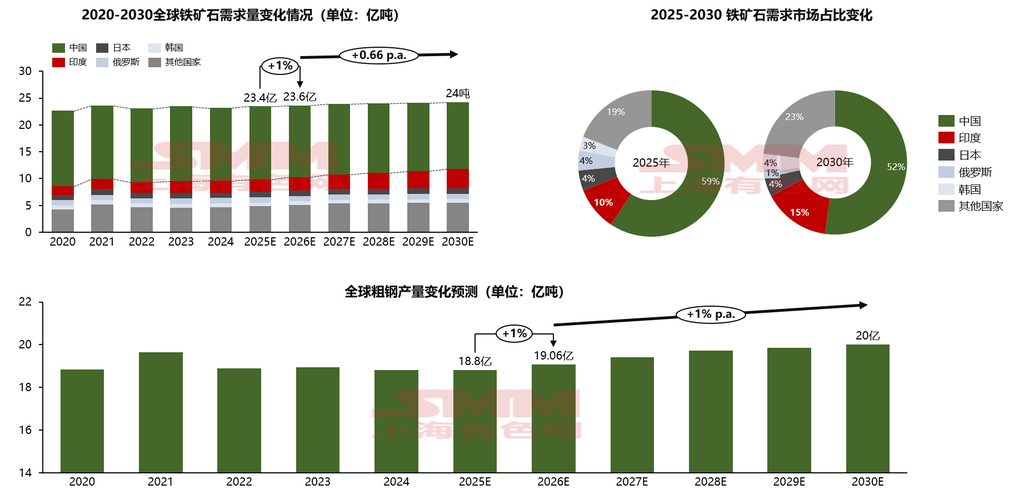
从2026年开始,随着不规范的中小型钢厂和中频炉等低效益产能退出市场,中国粗钢产量出现小幅下降,并从2028年开始,随着大批落后产能淘汰出现明显下滑,直至2030年预计将达到9.5亿吨左右的水平。与此同时,印度将开始成为新的钢铁产业增长引擎,同样以基建、房地产作为增长点,实现快速增长,预计年平均增长率可达~10.5%。2026年印度粗钢的产量预计将达到1.67亿吨,并在2030年达到2亿吨。除印度外,东南亚的钢铁业也在高速发展,包括越南、印度尼西亚等国家在内的东南亚国家预计在接下来5年中将以超过5%的年复合增长率快速崛起,整个东南亚的粗钢产量明年预计将达到7500万吨左右的水平,并在2030年达到1亿吨。但在中国粗钢产量下滑,以及全球减碳排背景下,铁矿石受到最直接的影响就是需求量增长缓慢,综合几个主要国家的粗钢产量和铁矿石需求来看,预计在2026年全球铁矿需求会增加大约2000多万吨,对比供应量大约7000万吨的增量明显是跟不上的。
数据来源:SMM
此外,从长期需求结构看,全球粗钢生产中电炉炼钢与直接还原铁的占比正缓慢提升。尽管除中国以外的新兴市场粗钢产量目前处于高速发展期,但由于中国作为最主要的高炉炼钢国,其产量规模约为第二大生产国印度的近十倍,且海外部分新增产能为电炉,随着中国粗钢产量进入平台期或下滑,全球铁矿石需求总量仍面临下行风险。
数据来源:SMM
供需差及铁矿价格中枢预测
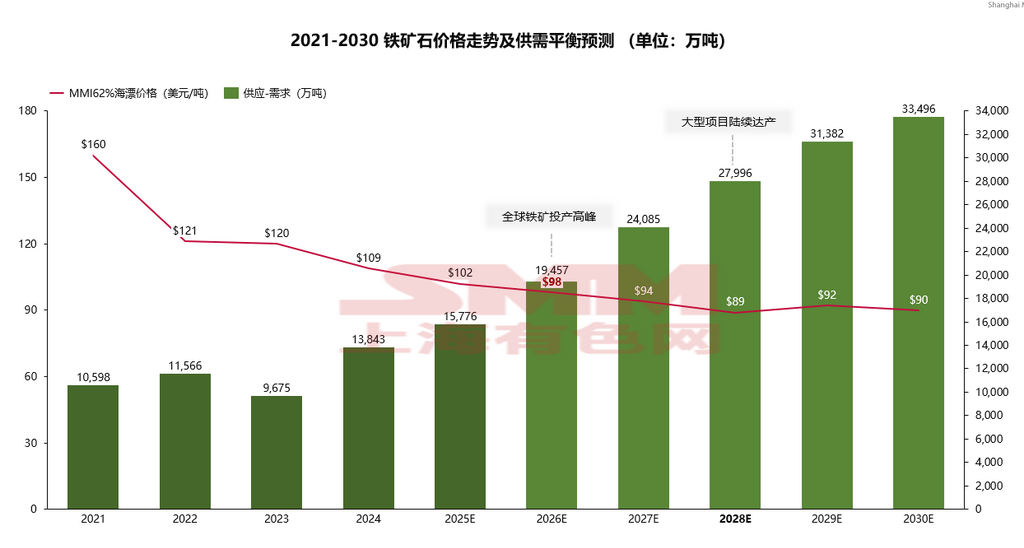
根据SMM预测,2026年因大型项目投产及部分海外需求增长,全球铁矿石供需差将扩大至约1.9亿吨,同比增加超4000万吨。供应压力预计将压制全年矿价,均价或在98美元/吨左右。长期看,2028年可能成为关键节点。若均价跌破90美元/吨,部分高成本非主流矿山或将退出,从而缓解过剩压力,并推动全球供应集中度再度提升。此后,铁矿石价格有望在90美元/吨附近进入新的平衡区间。
数据来源:SMM


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved

掌上有色

掌上有色下载

关注SMM

微信扫一扫关注

扫码进群
扫一扫添加群主
进微信群领福利

在线客服

微信扫一扫

客服热线
 021-31330333
服务时间:工作日9:00-18:00

返回顶部